
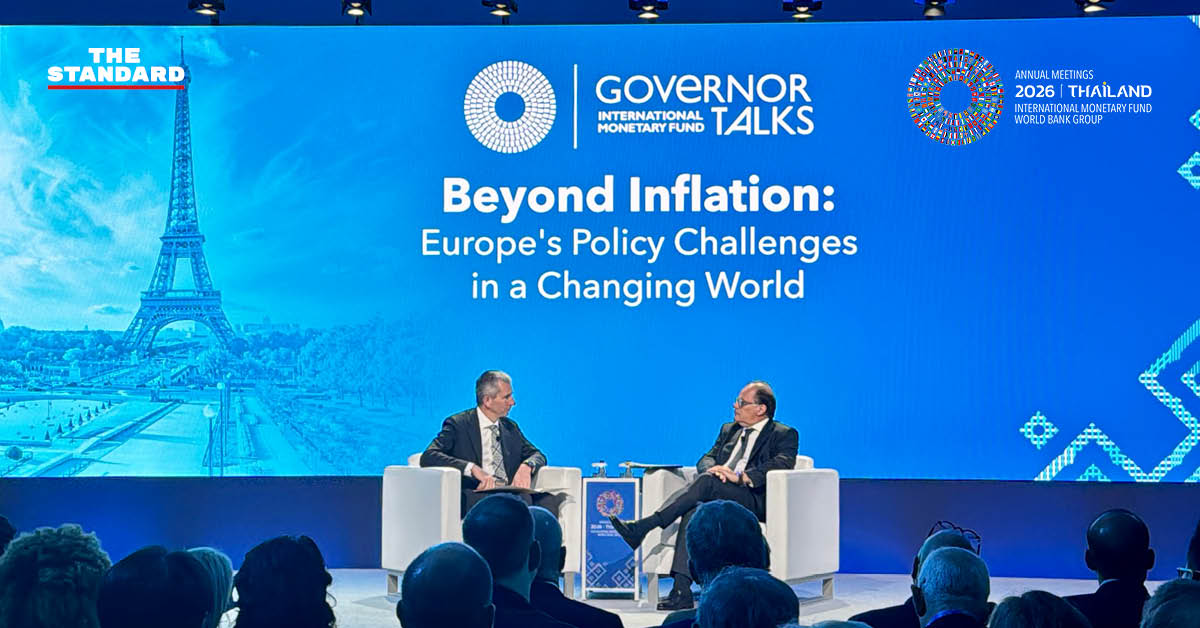
ท่ามกลางภาวะเศรษฐกิจยุโรปที่ต้องรับมือกับความท้าทายซ้ำซ้อน ทั้งภาวะเงินเฟ้อจากราคาพลังงานและผลิตภาพที่เติบโตช้า มุมมองของ เอ็มมานูเอล มูแลง ผู้ว่าการธนาคารกลางฝรั่งเศส บนเวทีเสวนา Governor Talks: Beyond Inflation: Europe’s Policy Challenges in a Changing World ในการประชุม IMF-World Bank Annual Meetings 2026 วันนี้ (14 ตุลาคม) ได้ฉายภาพทิศทางนโยบายที่ชวนจับตา ตั้งแต่การส่งสัญญาณดอกเบี้ยของธนาคารกลางยุโรป (ECB) ที่เน้นการประเมินสถานการณ์ตามข้อมูลจริง ไปจนถึงความจำเป็นเร่งด่วนในการรวมกลุ่มตลาดทุนและการปฏิรูประบบบำนาญ ซึ่งตอกย้ำว่า ทางรอดของยุโรปยุคนี้ไม่สามารถพึ่งพานโยบายการเงินเพียงลำพัง แต่ต้องอาศัยการยกเครื่องเชิงโครงสร้างทั้งระบบ
นโยบายการเงินและทิศทางอัตราดอกเบี้ยของ ECB
มูแลงระบุว่า ธนาคารกลางยุโรป (ECB) ปรับขึ้นอัตราดอกเบี้ย 2 ครั้ง ในเดือนกรกฎาคมและกันยายน 2026 สู่ระดับ 2.5% โดยการตัดสินใจดำเนินนโยบายเป็นแบบนัดต่อนัด (Meeting-by-Meeting) โดยพิจารณาจากข้อมูลจริงและไม่ผูกมัดตามการคาดการณ์ของตลาดล่วงหน้า
ECB ใช้กรอบการดำเนินนโยบาย (Framework Guidance) แบ่งเป็น 3 กรณี
- หากผลกระทบพลังงานเกิดขึ้นสั้นๆ ให้มองข้ามไป (Look Through)
- หากเกิดแรงกระแทกใหญ่แต่ไม่ยืดเยื้อ ให้ปรับนโยบายอย่างพอเหมาะ (Measured Adjustment)
- หากเงินเฟ้อเบี่ยงเบนจากเป้าหมายอย่างมีนัยสำคัญและยาวนาน จึงจะตอบสนองอย่างรุนแรง (Forceful)
มูแลงมองว่า ยุโรปในปัจจุบันอยู่ในกรณีที่สอง คือเกิดภาวะช็อกที่ชัดเจนแต่ไม่ยืดเยื้อ จึงใช้วิธีการปรับนโยบายอย่างรอบคอบและพอเหมาะ อีกทั้งอัตราผลตอบแทนพันธบัตรระยะยาว (Yields) ที่พุ่งขึ้นตามสหรัฐฯ ได้ช่วยตึงตัวภาวะทางการเงินและชะลออุปสงค์ไปส่วนหนึ่งแล้ว ส่งผลให้ ECB ไม่จำเป็นต้องเร่งขึ้นดอกเบี้ยรุนแรงจนเกินไป
การยกระดับขีดความสามารถในการแข่งขันและตลาดร่วมยุโรป (Single Market)
มูแลงระบุว่า ยุโรปมีขนาดตลาดใหญ่ถึง 450 ล้านคน แต่เผชิญปัญหาผลิตภาพชะลอตัว เนื่องจากขาดการลงทุน การกระจายตัวของเทคโนโลยี (Diffusion of Technology) และช่องทางการจัดหาเงินทุนสำหรับเทคโนโลยี
ผู้ว่าการธนาคารกลางฝรั่งเศสจึงเสนอให้เร่งผลักดัน สหภาพการออมและการลงทุน (Savings and Investment Union) ผ่านกรอบการแปลงสินทรัพย์เป็นหลักทรัพย์ (Securitization) และการกำกับดูแลโครงสร้างพื้นฐานตลาดร่วมกัน เพื่อดึงเงินออมและกองทุนบำนาญมาลงทุนในยุโรป และเดินหน้า สหภาพการธนาคาร (Banking Union) ให้สมบูรณ์ ปลดล็อกข้อจำกัดการหมุนเวียนสภาพคล่องและเงินทุนข้ามพรมแดน รวมถึงสนับสนุนการควบรวมกิจการ (M&A) ของภาคธนาคาร
วินัยการคลังและการปฏิรูปเชิงโครงสร้าง
มูแลงมองว่า ยุโรปไม่สามารถแก้ปัญหาการคลังด้วยการพึ่งพาการเติบโตทางเศรษฐกิจเพียงอย่างเดียว ประเทศสมาชิกจำเป็นต้องจัดการด้านรายจ่ายและการจัดเก็บรายได้จริงจัง
สำหรับฝรั่งเศส ปัญหาส่วนต่างผลตอบแทนพันธบัตร (Spreads) ที่สูงขึ้นเมื่อเทียบกับเยอรมนี เกิดจากความไม่แน่นอนทางการเมืองในการผ่านร่างงบประมาณก่อนการเลือกตั้ง ไม่ใช่เพราะพื้นฐานทางการคลังทรุดตัวกะทันหัน ภาระดอกเบี้ยของฝรั่งเศสเพิ่มขึ้นราว 10,000 ล้านยูโรต่อปีจากดอกเบี้ยขาขึ้น แต่การปรับลดการขาดดุลในระยะหลายปี (Multi-Year Adjustment) ยังเป็นเป้าหมายที่ทำได้จริง
มูแลงเชื่อว่า การปฏิรูปที่จำเป็นเร่งด่วนคือ การปฏิรูประบบบำนาญ (Pension Reform) ซึ่งเป็นผลดีทั้งต่อการเพิ่มอัตราการมีส่วนร่วมในตลาดแรงงานและการลดภาระงบประมาณระยะยาว
เงินเฟ้อรอบใหม่กับความมั่นคงทางพลังงาน
มูแลงระบุอย่างชัดเจนว่า เงินเฟ้อระลอกนี้มีจุดเริ่มต้นหลักมาจากความขัดแย้งในตะวันออกกลางและราคาพลังงาน โดยดัชนีราคาพลังงานเพิ่มขึ้นราว 20% จากราคาน้ำมัน ก๊าซ และค่าการกลั่น
ที่ผ่านมายุโรปไม่สามารถควบคุมราคาน้ำมันดิบโลกได้โดยตรง เนื่องจากไม่ได้เป็นผู้ผลิต จึงต้องอาศัยการทูตเพื่อคลี่คลายความขัดแย้งในตะวันออกกลางและเปิดเส้นทางขนส่งบริเวณช่องแคบฮอร์มุซ (Strait of Hormuz)
ยุทธศาสตร์ระยะยาวคือ การลดการพึ่งพาฟอสซิล โดยลงทุนผสมผสานทั้งพลังงานหมุนเวียนและพลังงานนิวเคลียร์ เช่น โครงการสร้างโรงไฟฟ้านิวเคลียร์ใหม่ของฝรั่งเศสมูลค่า 50,000 ล้านยูโร
มูแลงยังกล่าวว่า ราคาพลังงานและสภาพอากาศแปรปรวน จากคลื่นความร้อนในยุโรปและปรากฏการณ์ซูเปอร์เอลนีโญ ส่งผลให้เงินเฟ้อหมวดอาหารคาดว่าจะเร่งตัวขึ้นไปแตะ 3.4% ในไตรมาส 3 ปี 2027 ก่อนจะลดระดับลงสู่ 2% ขณะที่ผลกระทบที่ส่งต่อไปยังสินค้าอุตสาหกรรมและบริการคาดว่า ‘จะไม่รุนแรง’ เท่ากับช่วงวิกฤตปี 2021–2024 โดย Core Inflation ทรงตัวอยู่ที่ 2.5% ในปี 2026 และ 2.6% ในปี 2027 ก่อนจะลดเหลือ 2.3% ในปี 2028
แม้ขณะนี้ยุโรปเผชิญกับบริบทของ ‘เศรษฐกิจที่โตต่ำ’ (Subdued Growth) ร่วมกับแรงกดดันเงินเฟ้อที่กลับเข้ามา ซึ่งเป็นคุณลักษณะของ ‘สภาวะเศรษฐกิจถดถอยพ่วงเงินเฟ้อ’ (Stagflation) แต่มูแลงไม่ได้มองว่า ยุโรปกำลังจะเกิดภาวะ Stagflation ที่ควบคุมไม่ได้
เนื่องจาก การคาดการณ์เงินเฟ้อระยะปานกลางของทั้งภาคธุรกิจและครัวเรือนยังคงยึดเหนี่ยวเป็นอย่างดี (Well-Anchored) อีกทั้งการคาดการณ์ของเจ้าหน้าที่ ECB (ณ กันยายน 2026) ชี้ว่า Headline Inflation จะทยอยลดลงจาก 3.0% ในปี 2026 เหลือ 2.5% ในปี 2027 และแตะ 2.1% ในปี 2028 ซึ่งลู่เข้าสู่เป้าหมาย 2% และ ECB พิสูจน์แล้วว่า สามารถดึงเงินเฟ้อลงสู่เป้าหมายได้ โดยไม่ทำให้เศรษฐกิจเข้าสู่ภาวะถดถอย (Recession) ในรอบที่ผ่านมา
แม้เงินเฟ้อรอบนี้จะกลับมาพุ่งขึ้นเพราะราคาพลังงาน แต่มูแลงมองว่า ยุโรปยังไม่ถึงขั้นวิกฤตจนควบคุมไม่อยู่ เพราะเงินเฟ้อมีแนวโน้มค่อยๆ ปรับลดลงสู่เป้าหมาย 2% ได้ตามแผน ทว่าการปรับขึ้นดอกเบี้ยของธนาคารกลางก็เป็นเพียงการประคองสถานการณ์ชั่วคราว ไม่สามารถช่วยให้เศรษฐกิจรอดพ้นปัญหาได้ทั้งหมด และยุโรปไม่สามารถหวังพึ่งแค่การรอให้เศรษฐกิจเติบโตขึ้นเอง เพื่อลบล้างปัญหาหนี้และการคลังได้อีกต่อไป
ทางรอดที่แท้จริงจึงอยู่ที่การกล้าลงมือ ‘ผ่าตัดโครงสร้างเศรษฐกิจ’ ทั้งการนำเงินออมมาลงทุนในเทคโนโลยี การทำให้ระบบธนาคารเชื่อมโยงกันอย่างแท้จริง การปฏิรูประบบบำนาญเพื่อลดภาระงบประมาณ และการหันไปพึ่งพาพลังงานสะอาดกับนิวเคลียร์อย่างจริงจัง หากไม่รีบปลดล็อกจุดอ่อนเหล่านี้ ตลาดขนาด 450 ล้านคนของยุโรปก็อาจติดหล่มการเติบโตช้าต่อไป
ภาพ: Narongkorn Manochanpen / THE STANDARD

———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://thestandard.co/europe-economy-inflation-energy-capital-market/&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw1yYdwjSoWNa1Ph9vXGEkWm