
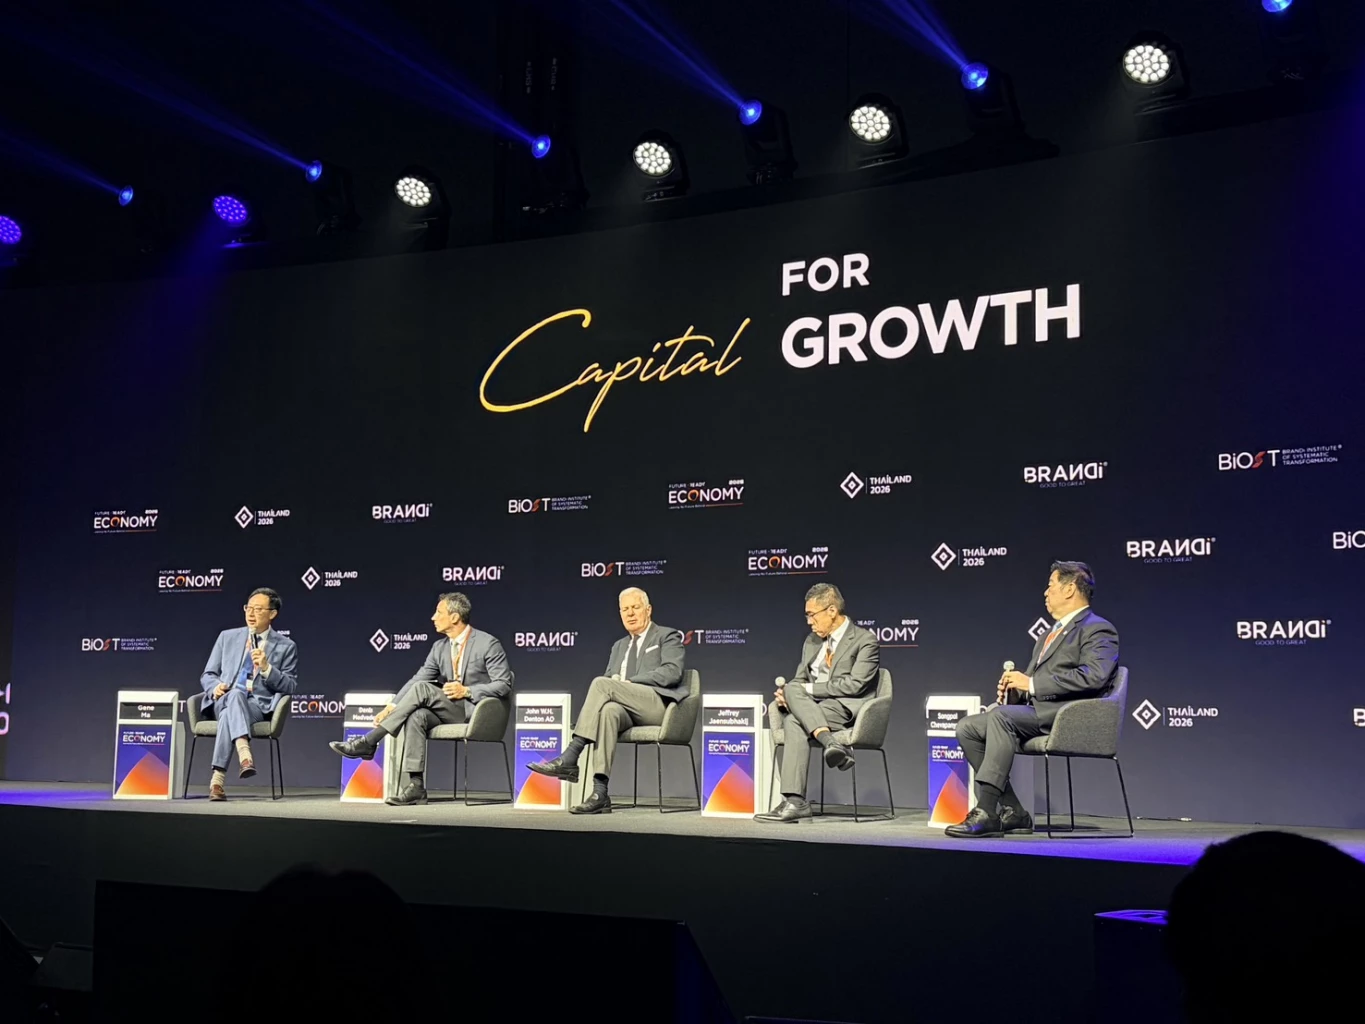
‘ธนาคารโลก-ออมสิน’ ขึ้นเวที FUTURE-READY ECONOMY 2026 เห็นตรงกัน การปลดล็อกแหล่งทุนและทลายกำแพงกฎระเบียบให้ SME คือหัวใจสำคัญในการขับเคลื่อน “คุณภาพการเติบโต” และเศรษฐกิจฐานราก
- ธนาคารโลกชี้ว่าหัวใจสำคัญของการขับเคลื่อนเศรษฐกิจคือการสร้าง “คุณภาพการเติบโต” ผ่านการสนับสนุนให้ผู้ประกอบการขนาดกลางและเล็ก SME สามารถเข้าถึงแหล่งเงินทุนและทรัพยากร เพื่อสร้างงานที่มีคุณภาพ
- ธนาคารออมสินระบุว่า SME ไทยมีปัญหาในการเข้าถึงสินเชื่อจากธนาคารพาณิชย์ ออมสินจึงเข้ามาทำหน้าที่เป็นแหล่งทุนสำคัญให้กับกลุ่มนี้ เพื่อสร้างความเข้มแข็งให้เศรษฐกิจฐานราก และสามารถขับเคลื่อน GDP ของประเทศ
- อุปสรรคสำคัญที่ทำให้ SME ทั่วโลกเข้าถึงเงินทุนได้ยาก คือ “กรอบกฎระเบียบน้ำหนักความเสี่ยง” ที่ล้าสมัย ซึ่งทำให้การปล่อยสินเชื่อให้ SME มีต้นทุนสูงเกินจริง
เดนิส เมดเวเดฟ ผู้อำนวยการระดับโลกด้านการค้า การแข่งขัน และธุรกิจของกลุ่มธนาคารโลก ขึ้นเวที FUTURE-READY ECONOMY 2026 กล่าวในหัวข้อ Capital for Growth ระบุว่า ตัวเลขการเติบโตทางเศรษฐกิจหรือ GDP เป็นเพียงข้อมูลชุดหนึ่งเท่านั้น แต่สิ่งที่สำคัญยิ่งกว่าคือ “คุณภาพของการเติบโต” ที่อยู่เบื้องหลังตัวเลขเหล่านั้น
เดนิสเน้นย้ำว่าสิ่งที่ธนาคารโลกให้ความสำคัญสูงสุดคือ “การสร้างงานและการจ้างงาน” ซึ่งไม่ใช่แค่เพียงปริมาณงานเท่านั้น แต่ต้องเป็นงานที่มีคุณภาพ แรงงานมีรายได้ที่ดีขึ้น มีโอกาสก้าวหน้าในสายอาชีพ และยกระดับคุณภาพชีวิตได้ พร้อมทั้งต้องระวังความเสี่ยงที่เศรษฐกิจจะเติบโตแบบไร้งาน หรือทำให้แรงงานหลุดจากบันไดความก้าวหน้า จนต้องตกลงไปสู่ระบบเศรษฐกิจนอกระบบ
ธนาคารโลกเผยนิยาม ‘การเติบโตที่ดี’
เดนิสเผยว่ารนิยาม “การเติบโตที่ดี” นั้น จะต้องขับเคลื่อนผ่านการเปลี่ยนแปลงโครงสร้างเศรษฐกิจในหลายมิติ โดยเฉพาะการยกระดับจากการเติบโตที่พึ่งพาปัจจัยการลงทุนอย่างเดียว ไปสู่การนำเทคโนโลยีมาปรับใช้ และต่อยอดด้วยนวัตกรรม
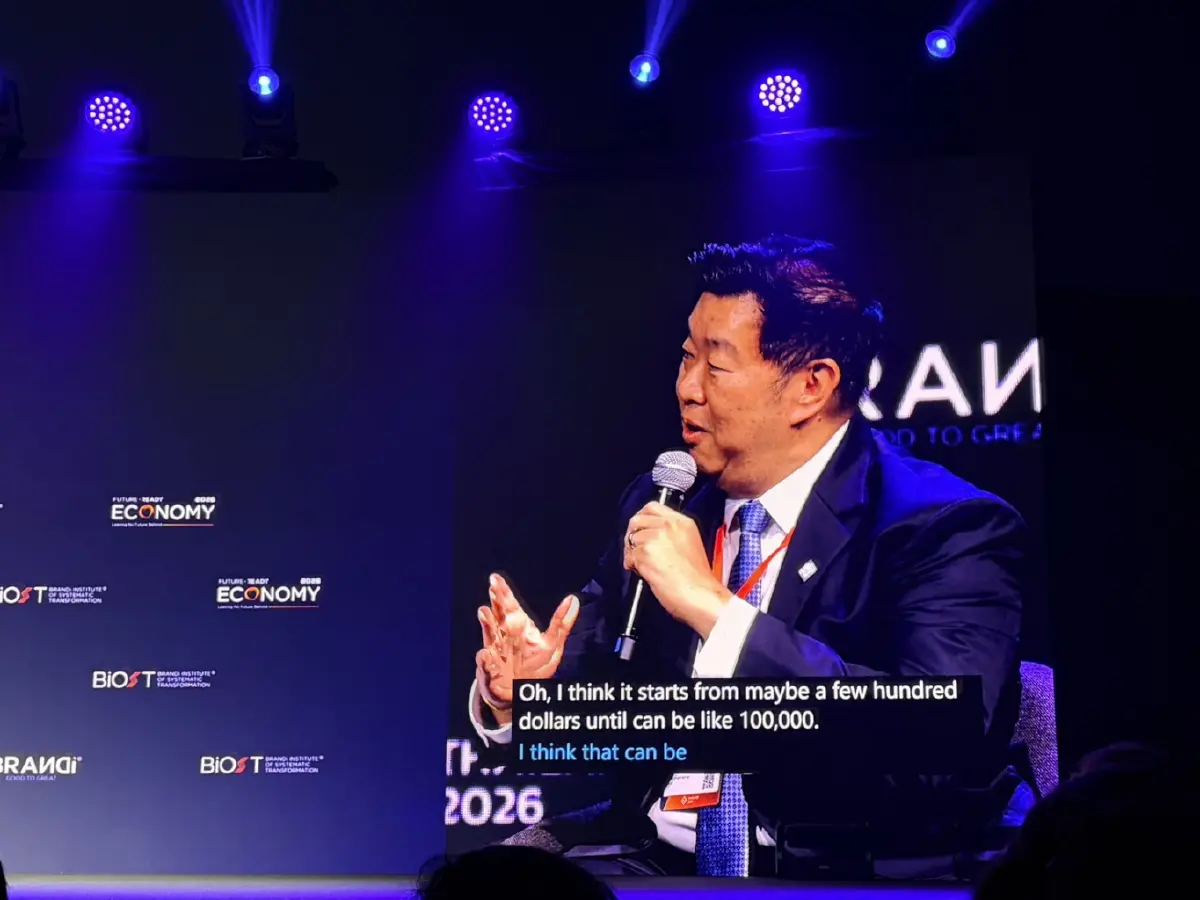
นอกจากนี้ อีกหนึ่งหัวใจสำคัญคือการสนับสนุนผู้ประกอบการขนาดกลางและขนาดเล็ก หรือ MSMEs ที่มีศักยภาพ ให้สามารถเข้าถึงทรัพยากร ขีดความสามารถ และแหล่งเงินทุน เพื่อช่วยขับเคลื่อนให้ธุรกิจเติบโตและสร้างงานที่มีคุณภาพสูงได้เช่นเดียวกับประเทศรายได้สูง
3 เสาหลักขับเคลื่อน ‘เศรษฐกิจ’
ในการผลักดันให้เกิดการเติบโตที่มีคุณภาพและส่งมอบงานที่ดีได้นั้น จำเป็นต้องอาศัยปัจจัยสนับสนุนหลัก 3 ประการ ได้แก่
โครงสร้างพื้นฐานพื้นฐาน เช่น ถนน ท่าเรือ โครงสร้างพื้นฐานด้านการศึกษา และการสนับสนุนทักษะแรงงาน ซึ่งธนาคารโลกได้ให้ความสำคัญและลงทุนในส่วนนี้อย่างต่อเนื่อง
สภาพแวดล้อมด้านกฎระเบียบ กรอบกฎหมายที่มีความยืดหยุ่นเพียงพอ ปกป้องความปลอดภัยและคุณภาพ แต่ในขณะเดียวกันก็ต้องเปิดกว้างให้ธุรกิจสามารถนวัตกรรมและนำเสนอสินค้าหรือบริการใหม่ๆ สู่ตลาดได้
การดึงดูดการลงทุนจากภาคเอกชน มุ่งเน้นการทำหน้าที่เป็นตัวกลางในการระดมทุนและดึงดูดเม็ดเงินลงทุนจากภาคเอกชนเข้ามามีส่วนร่วมในการบรรลุเป้าหมายการพัฒนาในระดับประเทศ
ในประเด็นเกี่ยวกับความขัดแย้งทางภูมิรัฐศาสตร์และความไม่แน่นอนทางการค้า มดเวเดฟมองว่าผลกระทบส่วนใหญ่จะตกอยู่กับบริษัทขนาดใหญ่ที่ต้องตัดสินใจเรื่องการย้ายฐานการผลิต แต่สำหรับธุรกิจขนาดเล็ก สิ่งที่สำคัญที่สุดคือการที่ตลาดในประเทศมักไม่เอื้อให้สามารถขยายตัวหรือลงทุนด้านคุณภาพสินค้าได้อย่างเต็มที่ ดังนั้น การเปิดโอกาสให้ธุรกิจขนาดเล็กเหล่านี้สามารถเข้าถึงตลาดต่างประเทศ จึงเป็นช่องทางสำคัญที่จะช่วยเพิ่มผลิตภาพ ยกระดับคุณภาพสินค้า และช่วยให้สามารถจ่ายค่าจ้างที่สูงขึ้นแก่แรงงานได้
‘ออมสิน’ ชี้ การเข้าถึงเงินทุน กุญแจดัน GDP ไทย
ทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสินเน้นย้ำถึงปัญหาเชิงโครงสร้างที่เกิดขึ้นทั่วโลกรวมทั้ง “ประเทศไทย” ซึ่งเป็นกุญแจสำคัญในการกระจายตัวทางเศรษฐกิจ โดยเฉพาะการเข้าถึงเงินทุนหรือสินเชื่อของธุรกิขจนาดเล็กและ SME ที่มีช่องทางจำกัด เนื่องจากตลอดช่วง 5 ปีที่ผ่านมา ธนาคารพาณิชย์มักจะไม่เข้ามาปล่อยกู้เพราะกังวลเรื่องตัวเลขหนี้เสีย หรือ NPL ที่อาจสูงขึ้น
เมื่อเราพูดถึง “การเข้าถึงทางการเงิน” สิ่งที่เกิดขึ้นทั่วโลกในความเป็นจริงคือ ผู้คนจำนวนมากกลับถูกตัดออกจากระบบการเงินมากขึ้นเรื่อยๆ ผู้คนจำนวนมากเข้าถึงแหล่งทุนได้น้อยลง ตัวอย่างเช่น ในหลายประเทศที่เคยร่วมงานกับกองทุนด้านการสื่อสารและการลงทุนในสหรัฐอเมริกา เราเริ่มเห็นการนำ Private Equity หรือกองทุนส่วนบุคคล โดยเฉพาะ Private Credit หรือสินเชื่อภาคเอกชนมาใช้เป็นเครื่องมือสำคัญในการระดมทุน ซึ่งปัญหาการเข้าถึงแหล่งทุนในลักษณะนี้ กำลังกลายเป็นสิ่งที่เราพบเห็นและเกิดขึ้นบ่อยครั้งมากขึ้นในประเทศไทยเช่นกัน
ดังนั้นธนาคารออมสินจึงเป็นส่วนสำคัญในการเข้ามาสนับสนุนกลุ่มคนที่ยังมีศักยภาพและมีความต้องการเงินทุนในการทำธุรกิจ เช่น กลุ่มคนที่ขาดหลักค้ำประกัน และไม่สามารถเข้าถึงเงินทุนจากธนาคารพาณิชย์ได้ ทำให้ออมสินมีลูกค้าถึง 18 ล้านราย มีขนาดสินทรัพย์รวมประมาณ 100,000 ล้านดอลลาร์ และเราก็นำเม็ดเงินนี้ไปส่งต่อให้กับผู้ที่ไม่สามารถเข้าถึงข้อเสนอทางการเงินทั่วไปได้
สำหรับธนาคารออมสินเป้าหมายที่ต้องการไปให้ถึงคือ การใช้เม็ดเงินทุนเหล่านี้เพื่อสร้างเศรษฐกิจที่ดีขึ้นในระดับรากหญ้า เพราะว่าไม่ได้ให้ความสำคัญจากตัวเลข GDP เพียงอย่างเดียวแต่ต้องมองไปถึงหนทางที่จะช่วยให้พวกเขามีรายได้ในแต่ละวัน และมองหาวิธีที่จะอยู่รอดต่อไปในอีก 5 ทศวรรษข้างหน้า นั่นคือความท้าทายสำคัญ
ในประเทศไทย ระบบ “พร้อมเพย์” เข้ามามีบทบาทสำคัญอย่างมากในการทำธุรกรรมและการชำระเงินทั้งหมด ซึ่งช่วยให้เราสามารถรวบรวมข้อมูลได้ดีขึ้น และสามารถช่วยสนับสนุนกลุ่มรากหญ้าถึง 2.4 ล้านราย และสุดท้ายแล้ว เราช่วยขับเคลื่อนการเติบโตทางเศรษฐกิจ GDP ของประเทศได้ราวๆ 1.25%
ระเบียบการเงินโลกที่ไม่ทันสมัย คอขวดใหญ่ SME เข้าถึงเงินทุน
จอห์น ดับเบิลยู.เอช. เดนตัน เอโอ เลขาธิการหอการค้าระหว่างประเทศได้ยกตัวกลุ่มประเทศซีกโลกใต้คิดเป็น 70% ของโลก และมีธุรกิจรวมกันมากกว่า 50 ล้านแห่ง ซึ่งส่วนใหญ่เป็นธุรกิจ SME และวิสาหกิจรายย่อย กลุ่มนี้กำลังประสบปัญหา “คอขวด” ในการเข้าถึงแหล่งเงินทุน
ต้นตอของปัญหาคือ สถาบันการเงินใช้ “กรอบกฎระเบียบน้ำหนักความเสี่ยง” ที่ถูกตั้งขึ้นตั้งแต่ปี 2009 เพื่อรับมือวิกฤตในอดีต แต่ผ่านมาจนถึงปัจจุบัน กฎระเบียบดังกล่าว ไม่เคยถูกปรับปรุงให้ทันกับโลกยุคใหม่ โดยข้อมูลจริงชี้ว่าอัตราการผิดนัดชำระหนี้การค้าระหว่างประเทศนั้นต่ำมาก แค่เพียง 0.24% เท่านั้น แต่กฎระเบียบเก่ากลับจัดกลุ่มความเสี่ยงของสินเชื่อเหล่านี้ไว้ สูงเท่ากับอนุพันธ์ทางการเงินที่มีความซับซ้อนสูง ทำให้การปล่อยกู้ให้ธุรกิจรายย่อยกลายเป็นเรื่องที่ต้นทุนสูงเกินจริงและไม่คุ้มค่าในทางธุรกิจ
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://www.bangkokbiznews.com/world/economics/1256329&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw3Bjw9znN9YCDtBrFjoAO2c