
วิจัยกรุงศรีเผยรายงานภาวะเศรษฐกิจประจำสัปดาห์ ชี้ภาคการผลิตโลกฟื้นตัวเด่นชัดโดยเฉพาะกลุ่มเทคโนโลยี ส่วนไทยมีปัจจัยหนุนจากยอดส่งออกและการลงทุนที่เร่งตัว อย่างไรก็ตาม ความท้าทายจากอุทกภัย หนี้ครัวเรือน และนโยบายการค้าต่างประเทศยังเป็นแรงกดดันสำคัญ
‘เทคโนโลยีและนวัตกรรม’ ดันภาคการผลิตโลกฟื้นตัว
รายงานนี้ระบุว่า ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิตโลกประจำเดือนกันยายนปรับตัวเพิ่มขึ้นสู่ระดับสูงสุดในรอบ 4 ปีครึ่ง การขยายตัวดังกล่าวนับเป็นสัญญาณการฟื้นตัวของภาคอุตสาหกรรมในหลายภูมิภาคทั่วโลก โดยในส่วนของสหรัฐอเมริกา ดัชนี PMI ปรับตัวเพิ่มขึ้นแตะระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม 2565 ด้านกลุ่มประเทศยูโรโซน พบการขยายตัวทางเศรษฐกิจในภาคการผลิตมากที่สุดในรอบกว่า 4 ปี สำหรับประเทศญี่ปุ่น แม้ว่าดัชนี PMI จะมีการชะลอตัวลงเล็กน้อย แต่ภาพรวมยังคงอยู่ในเกณฑ์ขยายตัวอย่างต่อเนื่อง
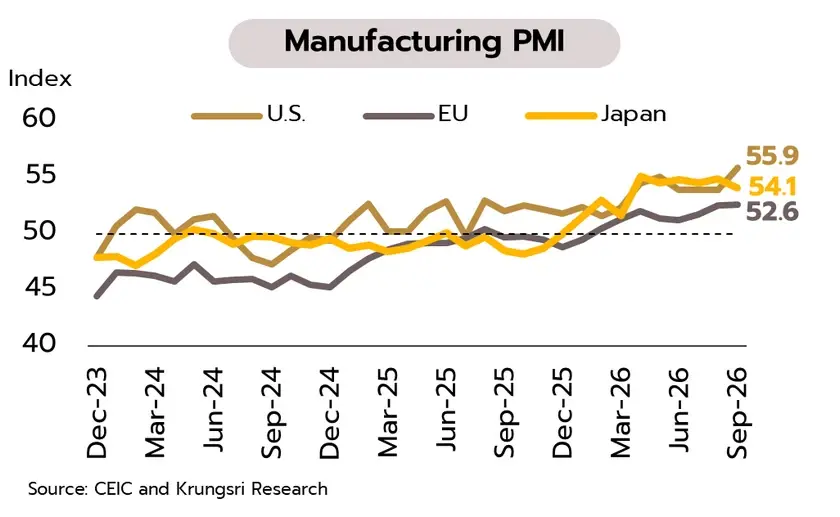
ปัจจัยหลักที่เข้ามาเป็นแรงหนุนสำคัญต่อภาคการผลิตในระดับสากล ได้แก่ การเร่งตัวของการลงทุนที่เกี่ยวข้องกับเทคโนโลยีปัญญาประดิษฐ์ (AI), ศูนย์ข้อมูล (Data Centers) และอุตสาหกรรมอิเล็กทรอนิกส์ อย่างไรก็ดี รายงานระบุว่าการเติบโตดังกล่าวมีลักษณะกระจุกตัวอยู่เพียงบางกลุ่มภาคการผลิตเท่านั้น นอกจากนี้ ภาคการผลิตโลกยังต้องเผชิญกับปัจจัยความเสี่ยงภายนอก ได้แก่ ต้นทุนพลังงานที่ยังคงอยู่ในระดับสูง ตลอดจนความไม่แน่นอนที่เกิดจากมาตรการภาษีนำเข้าของสหรัฐอเมริกา
ตลาดแรงงานสหรัฐฯ ชะลอตัว
ในส่วนของสภาวะเศรษฐกิจสหรัฐอเมริกา แม้ว่าตัวเลขผลิตภัณฑ์รวมภายในประเทศ (GDP) ในช่วงไตรมาสที่ 2 และดัชนี PMI จะยังคงสะท้อนการเติบโตของภาคการผลิตอย่างต่อเนื่อง แต่สัญญาณจากตลาดแรงงานกลับเริ่มมีการชะลอตัวลงอย่างเห็นได้ชัด ข้อมูลล่าสุดชี้ว่า การจ้างงานนอกภาคเกษตรประจำเดือนกันยายนปรับตัวเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ซึ่งลดลงอย่างมากเมื่อเทียบกับเดือนก่อนหน้าที่เพิ่มขึ้นถึง 133,000 ตำแหน่ง
ในขณะเดียวกัน อัตราการว่างงานของสหรัฐฯ ได้ปรับตัวสูงขึ้นมาอยู่ที่ระดับ 4.2% และการเติบโตของค่าจ้างเฉลี่ยรายชั่วโมงมีการปรับตัวชะลอลงมากที่สุดในรอบ 64 เดือน จากแนวโน้มการชะลอตัวของตลาดแรงงานดังกล่าว ส่งผลให้โอกาสที่ธนาคารกลางสหรัฐฯ (เฟด) จะปรับขึ้นอัตราดอกเบี้ยในการประชุมเดือนตุลาคมลดลง ทั้งนี้ วิจัยกรุงศรียังคงคาดการณ์ว่า เฟดมีแนวโน้มที่จะคงอัตราดอกเบี้ยนโยบายในการประชุมที่จะเกิดขึ้นในวันที่ 27–28 ตุลาคม
จีนออกมาตรการกระตุ้น พยุงเป้าหมายการเติบโต
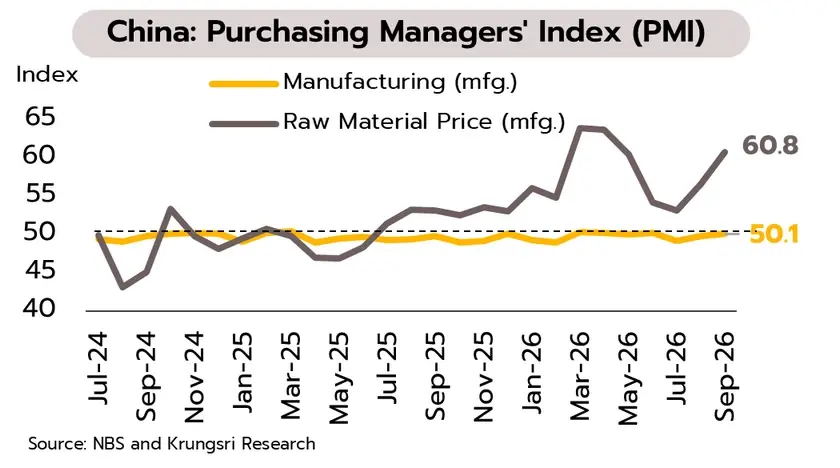
ด้านเศรษฐกิจจีน ภาคการผลิตสามารถพลิกกลับมาขยายตัวได้อีกครั้ง แต่ภาพรวมยังคงต้องเผชิญกับแรงกดดันทางด้านต้นทุนผลิตและอุปสงค์ภายในประเทศที่ยังไม่ฟื้นตัวเต็มที่ เพื่อเป็นการรับมือกับภาวะดังกล่าว รัฐบาลจีนได้ดำเนินมาตรการกระตุ้นเศรษฐกิจเพิ่มเติมหลายประการ ได้แก่ การให้เงินอุดหนุนสินเชื่อเพื่อการอยู่อาศัย, การปรับลดอัตราดอกเบี้ยเพื่อสนับสนุนการลงทุนในระบบโครงสร้างพื้นฐาน, การเพิ่มโควต้าสินเชื่อ Re-lending และ การอนุญาตให้รัฐบาลท้องถิ่นสามารถนำโควต้าพันธบัตรที่คงเหลือจากปีที่ผ่านมากลับมาใช้ได้
แม้ประเมินว่าผลบวกจากมาตรการเหล่านี้อาจมีอยู่อย่างจำกัด แต่คาดว่าจะสามารถช่วยประคับประคองให้เศรษฐกิจจีนในปีนี้ขยายตัวได้ตามเป้าหมายที่ตั้งไว้ที่ระดับ 4.5-5.0%
‘ส่งออก-ลงทุน’ เครื่องชี้เศรษฐกิจไทย
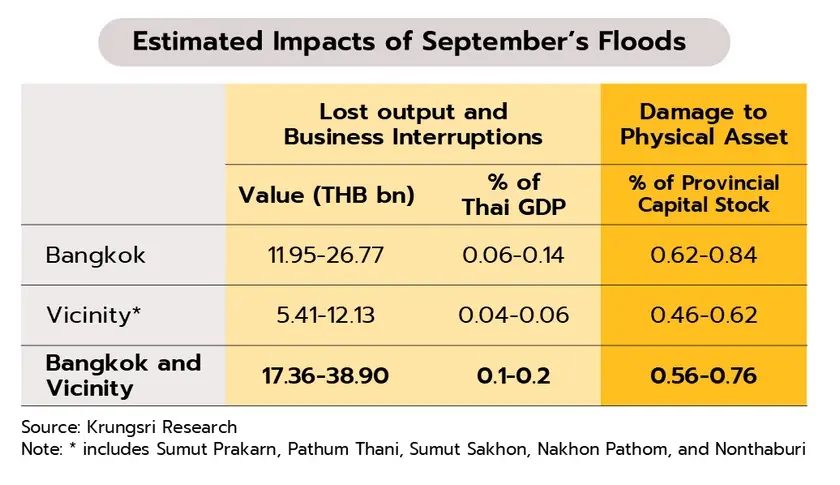
สำหรับสภาวะเศรษฐกิจไทย รายงานวิจัยกรุงศรีระบุว่า มีแรงส่งสำคัญมาจากภาคการส่งออกและการลงทุนภาคเอกชน แต่สถานการณ์น้ำท่วมล่าสุดอาจกระทบกิจกรรมทางเศรษฐกิจราว 0.1-0.2% ของ GDP โดยในเดือนสิงหาคม ดัชนีการบริโภคภาคเอกชน (PCI) ขยายตัวเพิ่มขึ้น +3.7% YoY (จาก +3.0% เดือนกรกฎาคม) ในหมวดสินค้าคงทนจากยอดจำหน่ายรถยนต์นั่งส่วนบุคคล
สำหรับดัชนีการลงทุนภาคเอกชน (PII) ยังเติบโตเร่งขึ้น +21.8% (จาก+12.3%) ตามยอดจำหน่ายเครื่องจักรและการนำเข้าสินค้าทุนหมวดคอมพิวเตอร์ ขณะที่การส่งออกสินค้าไม่รวมทองคำขยายตัวต่อเนื่อง (+21.7% จาก +25.0%) และจำนวนนักท่องเที่ยวต่างชาติทรงตัวที่ 2.5 ล้านคน
ข้อจำกัด-ความเสี่ยงรอบด้านของไทย
แม้เศรษฐกิจไทยจะมีปัจจัยขับเคลื่อนจากการส่งออกและการลงทุน แต่การเติบโตในภาพรวมยังคงมีข้อจำกัดและปัจจัยเสี่ยงที่ต้องติดตามอย่างใกล้ชิด ได้แก่
1. การบริโภคภาคเอกชนมีแนวโน้มชะลอลง: ผลกระทบจากภาระหนี้ครัวเรือนที่ยังคงอยู่ในระดับสูง ประกอบกับกำลังซื้อของประชาชนที่ยังมีความเปราะบาง
2. มาตรการภาษีนำเข้าของสหรัฐฯ: แรงกดดันจากการไต่สวนตามมาตรา 301 ในประเด็นเกี่ยวกับการใช้กำลังการผลิตส่วนเกิน (Excess Capacity)
3. สถานการณ์ความตึงเครียดในตะวันออกกลาง: ความเสี่ยงที่อาจทวีความรุนแรงเพิ่มขึ้นและกระทบต่อเศรษฐกิจโลก
4. สถานการณ์อุทกภัยในประเทศผลกระทบต่อกิจกรรมทางเศรษฐกิจและทรัพย์สิน
ทั้งนี้สถานการณ์น้ำท่วม วิจัยกรุงศรี ประเมินว่าอาจส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจคิดเป็นสัดส่วนประมาณ 0.1-0.2% ของผลิตภัณฑ์รวมในประเทศ (GDP) โดยในกรณีที่สถานการณ์ไม่ปรับตัวรุนแรงขึ้นกว่าระดับปัจจุบัน การหยุดชะงักของภาคธุรกิจและการสูญเสียผลผลิตจากเหตุน้ำท่วมในเขตกรุงเทพมหานครและปริมณฑล
ตั้งแต่ช่วงปลายเดือนกันยายนที่ผ่านมา อาจคิดเป็นมูลค่าความเสียหายประมาณ 1.7-3.9 หมื่นล้านบาท นอกจากนี้ ในส่วนของความเสียหายที่เกิดขึ้นต่อสินทรัพย์ทางกายภาพ (Physical Assets) คาดว่าจะคิดเป็นมูลค่าราว 0.6-0.8% ของสต็อกทุนรวมในพื้นที่กรุงเทพมหานครและปริมณฑล ซึ่งเป็นระดับความเสียหายที่สูงกว่าผลกระทบที่มีต่อ GDP อย่างมีนัยสำคัญ
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://www.thansettakij.com/finance/671103&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw0kA70Qevw7_FO4nI6QL0rg