

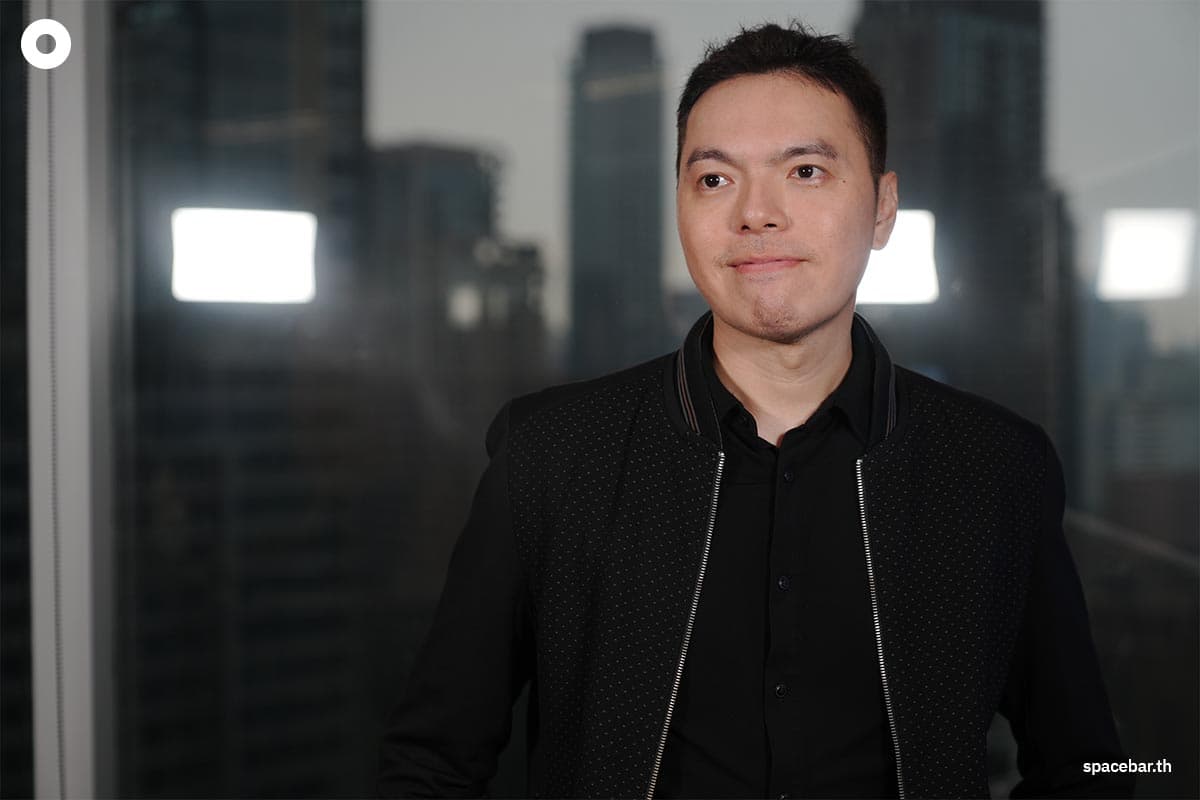
การก้าวเข้าเป็นสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) กำลังเป็นวาระแห่งชาติที่ถูกจับตามองอย่างใกล้ชิด ในมุมมองของ ผศ.ดร.ยุทธนา ศรีสวัสดิ์ (อ.มิก) อาจารย์วิชากฎหมายภาษีอากร ได้เปรียบเทียบการเข้าร่วม OECD ไว้อย่างเห็นภาพว่า เปรียบเสมือนการพยายามยกระดับมาตรฐานของประเทศไทยให้ก้าวไปสู่กลุ่ม ‘เด็กห้องคิง’ หรือ ‘เด็กเกรด A’ ซึ่งต้องปฏิรูปพฤติกรรม โครงสร้าง และกฎเกณฑ์ภายในประเทศให้เทียบเท่ามาตรฐานสากล
เม็ดเงินลงทุน การจ้างงาน และตราสแตมป์ความเชื่อมั่น
การขยับมาตรฐานประเทศตามเกณฑ์ OECD ไม่ได้ส่งผลดีเฉพาะเศรษฐกิจเท่านั้น แต่ส่งผลถึงคุณภาพชีวิตของประชาชนโดยตรง เมื่อสังคมและกฎหมายมีความโปร่งใส กระบวนการยุติธรรมมีมาตรฐานสูงขึ้น ย่อมสร้างความเชื่อมั่นให้นักลงทุนต่างชาติเข้ามาตั้งฐานการผลิตและลงทุนในประเทศไทย ส่งผลให้เกิดการจ้างงานใหม่ในตำแหน่งที่ให้ค่าตอบแทนสูง กระตุ้นการบริโภคและการค้าขายของภาคธุรกิจท้องถิ่นให้เติบโตตามไปด้วย นอกจากนี้ การได้สแตมป์ว่าเป็นสมาชิก OECD ยังเปรียบเสมือน ‘การตลาด’ ที่ยืนยันว่าประเทศไทยมีบรรยากาศทางการลงทุนที่น่าเชื่อถือและมีเสถียรภาพ
ความท้าทายเชิงโครงสร้างที่ไทยต้องก้าวผ่าน
แม้ประเทศไทยจะมีจุดแข็งด้านตำแหน่งบนแผนที่โลกที่สามารถเชื่อมโลกและศูนย์กลางอาเซียน และมีต้นทุนทางวัฒนธรรมหรือ Soft Power ที่เข้มแข็ง แต่การจะก้าวสู่มาตรฐาน OECD ไทยต้องเผชิญกับความท้าทายเชิงโครงสร้างที่สำคัญหลายประการ ทั้ง
โครงสร้างประชากรและสังคมสูงวัย ที่ตอนนี้ไทยเข้าสู่สังคมสูงวัยโดยสมบูรณ์ (Aged Society) ซึ่งมีประชากรผู้สูงอายุ (60 ปีขึ้น) สูงถึงราว 20% ประกอบกับอัตราการเกิดที่ต่ำลงจนน่าใจหาย ส่งผลให้วัยแรงงานในภาคอุตสาหกรรมที่จะเป็นกำลังหลักในการขับเคลื่อนเศรษฐกิจลดน้อยลง
ปัญหาช่องว่างทักษะแรงงาน (Skill Gap) ในขณะที่จำนวนประชากรในวัยแรงงานที่มีน้อยลง ไทยยังประสบกับปัญหาการขาดทักษะในอุตสาหกรรมยุคใหม่ที่ไทยควรเป็นเจ้าของ เช่น การทำโมเดล AI หรือเทคโนโลยีขั้นสูง ทำให้ต้องพึ่งพาการนำเข้ามาโดยตลอดและเสี่ยงต่อการถูกแย่งงานโดยแรงงานต่างชาติ ที่ผ่านมาไทยมักเป็นประเทศผู้ใช้งาน มากกว่าการเป็นผู้สร้างของตัวเอง
“จุดนี้เอง ผมว่าก็เป็นคำถามที่เราควรถามมาสักพักแล้วว่าประเทศเรา เราถนัดซื้อไม่ค่อยถนัดสร้าง เราก็เลยกลายเป็นประเทศ user ไม่ได้เป็นประเทศ maker สักเท่าไหร่ ตรงนี้ก็น่าจะเป็นจุดที่เรามาตั้งคำถามว่า เราจะไปเศรษฐกิจ ในจุดที่มันสูงขึ้น จริง ๆ เราควรจะเป็นผู้ผลิตอะไรสักอย่างที่มัน exclusive มาจากประเทศไทยนะ และมีแค่เราเท่านั้นที่สามารถเอาออกไปต่างประเทศได้ ยกตัวอย่างเช่น ธุรกิจชิป หรือ ฮาร์ดดิสก์…เรื่องนี้ผมว่ามันเป็นเรื่องที่เรายังให้ความสำคัญกับมันน้อยไปนิดหนึ่ง” ผศ.ดร.ยุทธนา กล่าว
ปัญหาคอร์รัปชันและดัชนีการรับรู้การทุจริตที่ตกต่ำ ผศ.ดร.ยุทธนา เรียกว่าเป็น ‘ตลกร้ายที่สุด’ และเป็นเรื่องที่น่ากลัว เนื่องจากดัชนีการรับรู้การทุจริต (Corruption Perception Index: CPI) ของไทยอยู่ในระดับต่ำ สร้างความกังวลอย่างมากแก่นักลงทุน หากบรรยากาศทางธุรกิจเต็มไปด้วยการเรียกรับเงินสินบนหรือไร้ความโปร่งใส ย่อมทำให้นักลงทุนรายใหญ่หลีกเลี่ยงที่จะเข้ามาดำเนินกิจการ
“ประเทศเราเศรษฐกิจไม่ได้เติบโตมาก อัตราเรื่องของการรับรู้เรื่องคอร์รัปชั่นก็สูง Growth Factor ก็แทบไม่มี คือมันฟังดูแล้วมีแต่ข่าวร้าย ซึ่งผมรู้สึกเลยว่าพอเป็นแบบนี้เวลาถามว่าประเทศนี้น่าลงทุนไหม สิ่งนี้ก็เป็นความท้าทายหนึ่งที่ทำให้เราก็ต้องหาทางไปว่ามันจะไปจัดการอย่างไรต่อได้บ้าง ซึ่ง OECD ก็เชื่อว่าน่าจะเป็นหนึ่งในคำตอบนี้ อย่างน้อยคือไปจัดการเรื่องความโปร่งใส ไปทำให้แบบระบบสถาบันมันทำงานของมันได้ ไม่ได้มีระบบข้อยกเว้นของข้อยกเว้นของข้อยกเว้นมา ก็น่าจะช่วยให้บ้านเราดูมีความน่าสนใจ น่าเชื่อถือมากขึ้น”
ภาษีระหว่างประเทศตามเกณฑ์ OECD แต่ ‘ภาษีภายในประเทศ’ ต้องทบทวนว่าทำได้จริง
ด้านมาตรการทางภาษีที่เกี่ยวข้องกับการเตรียมพร้อมเข้าสู่สมาชิก OECD ผศ.ดร.ยุทธยา อธิบายว่า เดิมประเทศไทยได้มีการใช้มาตรการทางภาษีระหว่างประเทศ โดยนำเกณฑ์ของ OECD มาใช้มากพอสมควรและนานระยะหนึ่งแล้ว ทั้งอนุสัญญาภาษีซ้อน การป้องกันการเลี่ยงภาษีแบบข้ามประเทศ และเกณฑ์ Global Minimum Tax ที่กำหนดอัตราภาษีขั้นต่ำ 15% สำหรับบริษัทข้ามชาติ เพื่อป้องกันไม่ให้เกิดแหล่งหลบภาษี ซึ่งภาษีระหว่างประเทศนี้อาจารย์มองว่าประเทศไทย ‘ค่อนข้างไปไกลและดีมาก’
สำหรับการบริหารจัดเก็บภาษีภายในประเทศ สิ่งที่ OECD ให้ความสำคัญไม่ใช่เพียงการออกกฎหมาย แต่คือการทำReality Check หรือการประเมินว่านโยบายหรือกฎหมายที่ออกมาสามารถปฏิบัติได้จริงหรือไม่ เช่น แผนการจัดทำระบบ Negative Income Tax ของกระทรวงการคลังที่ตั้งเป้าให้ประชาชนทุกคนยื่นแบบภาษีภายในปี 2570 ซึ่งต้องตรวจสอบความพร้อมในการปฏิบัติจริง
นอกจากนี้ยังมีเรื่องการเชื่อมโยงข้อมูล (Information Integration) ที่เป็นอีกหนึ่งเกณฑ์ของ OECD โดยที่ผ่านมาหน่วยงานต่าง ๆ ของไทยมักไม่มีการเชื่อมโยงข้อมูลกัน รัฐต้องปรับเปลี่ยนกระบวนการทำงานเพื่อลดภาระของประชาชนและภาคเอกชน เช่น ยกเลิกการให้เอกชนต้องไปขอหนังสือรับรองนิติบุคคลซ้ำซ้อนจากกรมพัฒนาธุรกิจการค้ามายื่นให้หน่วยงานรัฐอื่น แต่ใช้ระบบเชื่อมโยงข้อมูลระหว่างกันเพื่อความรวดเร็วและแม่นยำ
“อันนี้เป็นเกณฑ์ที่พวกเด็กหน้าห้องและเด็กห้องคิงเขาทำกัน เราก็จะเริ่มวิธีการที่เปลี่ยนกระบวนการความคิดเรื่องระบบข้างใน ซึ่งในมิตินี้ก็อาจจะทำให้เรื่องของมาตรการจัดเก็บภาษีบางอย่างมันมีประสิทธิภาพมากขึ้น ซึ่งก็คือ เป็นหนึ่งในเรื่องที่ระบบราชการควรจะดีขึ้นตามไปด้วย”
ปัญหาคอร์รัปชันอาจทำให้ไทยเข้า OECD ได้ไม่ทันตามเป้า
แม้ ผศ.ดร.ยุทธนา มองเห็นการเอาจริงเอาจังในการเข้าเป็นสมาชิก OECD ของรัฐบาลไทยและมองเห็นความเป็นไปได้ที่จะได้เป็นสมาชิก แต่เป้าหมายที่จะเข้าเป็นสมาชิกให้ได้ภายในปี 2571 หรือ 2572 อาจปริ่มๆ เพราะมีปัญหาหลายอย่างที่ต้องใช้เวลาในการจัดการ โดยเฉพาะ ‘ปัญหาคอร์รัปชัน’ หรือความโปร่งใสที่ต้องจัดการแก้ไขแบบ ‘ถอนรากถอนโคน’ แต่ก็มีแนวโน้มที่ดี อย่างโครงการเปิดเผยข้อมูลการจัดซื้อจัดจ้างภาครัฐ (Open Data) ของกรมบัญชีกลาง ซึ่งจะช่วยให้ประชาชนและ Startup นำข้อมูลไปใช้วิเคราะห์และตรวจสอบร่วมกับ AI เพื่อลดการทุจริตอย่างจริงจัง
การเข้าเป็นสมาชิก OECD ของไทยเป็นกระบวนการที่ต้องใช้เวลาและอาศัยการปฏิรูปเชิงโครงสร้างที่เข้มงวด แม้การบรรลุเป้าหมายอาจต้องใช้ระยะเวลาและไม่เกิดขึ้นในทันทีทันใด แต่การเดินหน้าปรับปรุงมาตรฐานความโปร่งใส ยกระดับทักษะแรงงาน และปฏิรูประบบภาษีตามแนวทางนี้จะเป็นรากฐานสำคัญที่ทำให้เศรษฐกิจไทยเติบโตอย่างมั่นคงและยั่งยืนในระยะยาว
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://spacebar.th/business/thailand-oecd-ascension-tax-open-data-challenges&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw1-_pLcLShhJXmphOCn9Vw8