
ธปท.ชี้การปรับดอกเบี้ยขึ้นสู่ระดับปกติ ‘ไม่จำเป็นต้องรอ’ เศรษฐกิจโตแตะระดับศักยภาพ ย้ำกนง.ไม่ยึดติด Potential Growth เผยคณะกรรมการฯ มีการอภิปรายเกี่ยวกับกลยุทธ์ ‘ขึ้นดอกเบี้ยก่อนได้’ (Pre-emptive) หากพบสัญญาณความเสี่ยงเงินเฟ้อ-เสถียรภาพก่อตัว ยืนยันดอกเบี้ยไทย 1% ใช้มาไม่ถึงปี ยังไม่นับเป็น ‘Low for Long’ พร้อมย้ำ 3 ความเสี่ยงหาก ‘ดอกเบี้ยต่ำนาน’
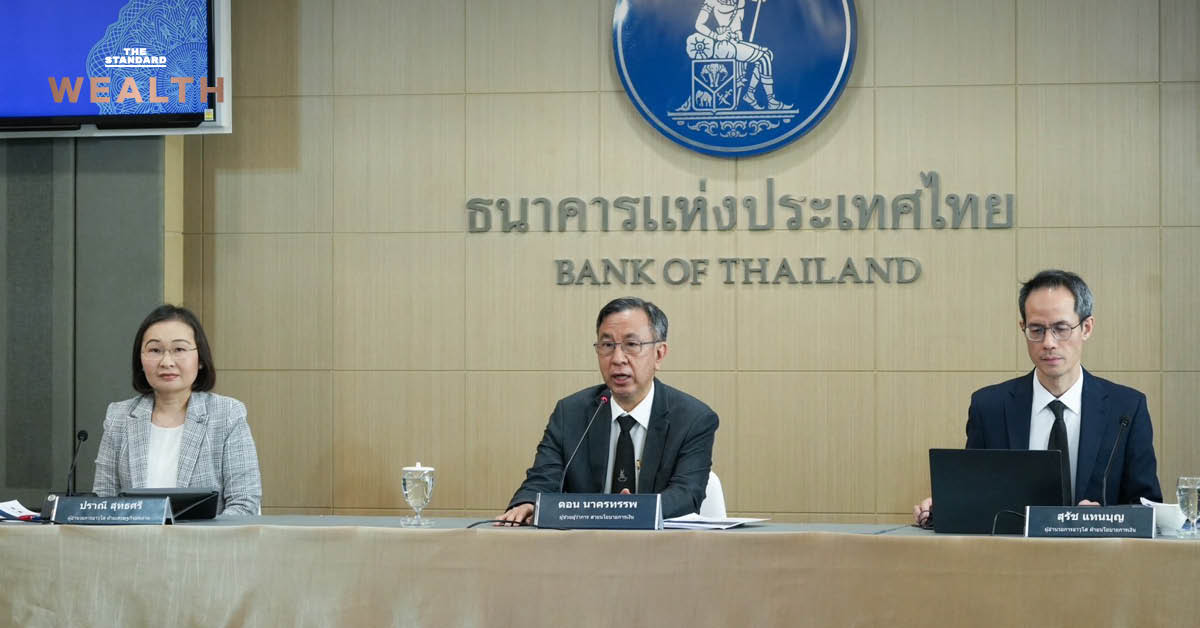
วันนี้ (11 พฤศจิกายน) ดร.ดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.) และเลขานุการคณะกรรมการนโยบายการเงิน (กนง.) กล่าวในงาน Monetary Policy Forum ครั้งที่ 3/69 ว่าการปรับอัตราดอกเบี้ยนโยบายกลับสู่ภาวะปกติ (Normalization) จากปัจจุบันที่อยู่ในระดับผ่อนคลาย (Accomodative) ‘ไม่จำเป็นต้องรอ’ ให้เศรษฐกิจเติบโตแตะหรือเกินระดับศักยภาพ (Potential Growth)
“ไม่จำเป็นว่า เศรษฐกิจต้องขยายตัวเท่ากับหรือสูงกว่า Potential Growth ถึงจะมีการปรับขึ้นอัตราดอกเบี้ยนโยบาย จะไม่มีการยึดติดกับตรงนั้น แต่จะมองไปข้างหน้าว่า ทิศทางที่ปรับดีขึ้นจะมีความเสถียรขนาดไหน ถ้าเศรษฐกิจโตดีแบบเกิน 2.7% เยอะๆ แต่เป็นการชั่วคราว ก็มองว่า อาจจะไม่ถาวร แต่ถ้าเกิดมองไปข้างหน้าเศรษฐกิจต่อให้ยังไม่ถึง Potential Growth ใน 2 ปี แต่ฟื้นตัวอย่างมั่นการ Normalization ก็เกิดขึ้นได้ เพราะฉะนั้นไม่อยากให้จะไปยึดโยงกับตัวเลข 2.7%” ดร.ดอน
นอกจากนี้ ดร.ดอน ยังกล่าวต่อว่า ธปท.กำลังเร่งทบทวนตัวเลขศักยภาพเศรษฐกิจไทย (Potential Growth) เนื่องจาก ตัวเลข 2.7% เป็นประมาณการเดิมที่ธปท.ทำไว้นานแล้ว
ดังนั้น ปัจจุบัน ธปท. กำลังเร่งทบทวน Potential Growth เป็นอีก Task Force ใหม่ เนื่องจากโครงสร้างเศรษฐกิจไทยในช่วง 2-3 ปีที่ผ่านมา เปลี่ยนแปลงไปอย่างรวดเร็ว
ดร.ดอน ยังให้ข้อมูลเพิ่มเติมว่า ปัจจุบันกองทุนการเงินระหว่างประเทศ (IMF) ประเมิน Potential Growth ของไทยไว้ที่ 2.5% ขณะที่ สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3 (AMRO) ซึ่งเป็นเสมือน IMF สาขาเอเชีย ประเมิน Potential Growth ของไทยไว้ที่ 2.9%
นอกจากนี้ ดร.ดอนยังอธิบายต่อว่า นอกจาก Normalization แล้ว ที่ประชุม กนง. ได้มีการพูดคุยกันเกี่ยวกับอีกกลยุทธ์เชิงรุก คือการใช้การบริหารความเสี่ยง (Risk Management) หรือการขึ้นดอกเบี้ยล่วงหน้า (Pre-emptive) หากตรวจพบสัญญาณการสะสมความเสี่ยง (Build-up of risk) ด้านเสถียรภาพระบบการเงินหรือเงินเฟ้อ
“ในที่ประชุมคราวนี้ นอกจากคุยเรื่องของ Normalization แล้ว อีก Strategy ที่กรรมการมีการอภิปราย คือกลยุทธ์แบบ Risk Management หรือขึ้นดอกเบี้ยในการดูแลความเสี่ยง ถ้าเกิดเห็นสัญญาณความเสี่ยง ซึ่งความเสี่ยงที่กรรมการมองจะมีอยู่ 2 ตัว คือความเสี่ยงเงินเฟ้อและความเสี่ยงด้านเสถียรภาพ”
“ถ้าเราเห็นสัญญาณว่ามีการ Build Up ของความเสี่ยง ดอกเบี้ยนโยบายก็สามารถปรับขึ้นได้ก่อนที่เศรษฐกิจพร้อม อาจจะเคยได้ยินภาษาอังกฤษใช้ว่า Pre-emptive” ดร.ดอนกล่าว
ธปท.ยืนยันดอกเบี้ยนโยบายไทยไม่นับเป็น Low for Long
สุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธปท. กล่าวว่า ปัจจุบันอัตราดอกเบี้ยนโยบายของไทยที่ระดับ 1% เพิ่งใช้เมื่อเดือนกุมภาพันธ์ มาได้ประมาณ 10–11 เดือนเท่า ยังไม่นับว่าเป็น Low for Long
พร้อมกล่าวต่อว่า ธปท. ไม่ได้ใช้หลักการกำหนดเป็นกรอบเวลาคงที่ (Calendar-based) แต่จะประเมินข้อมูลต่างๆ ตามสภาวะจริง (State-dependent) พร้อมทั้งย้ำว่า ธปท.ปัจจุบันยังไม่เห็นสัญญาณการสะสมความเสี่ยงอย่างมีนัยสำคัญ
อย่างไรก็ตาม ธปท.จะคอยพิจารณาจาก ‘อาการหรือสัญญาณเตือน’ (Symptoms) ของการสะสมความเสี่ยง เช่น การก่อหนี้ครัวเรือนเร่งตัว, การออกหุ้นกู้กลุ่มเสี่ยง, การแข่งขันปล่อยสินเชื่อเสี่ยงของสถาบันการเงิน หรือฟองสบู่ในตลาดอสังหาริมทรัพย์
มิติความเสี่ยง 3 ด้านจากการคงอัตราดอกเบี้ยต่ำเป็นเวลานาน
กระนั้น สุรัชยังกล่าวต่อว่า แม้นโยบายการเงินที่ผ่อนคลายปัจจุบันจะสนับสนุนการฟื้นตัวของเศรษฐกิจยังเหมาะสม อย่างไรก็ดี อัตราดอกเบี้ยที่ต่ำนานอาจสะสมความเสี่ยงต่อเสถียรภาพเศรษฐกิจการเงินใน 3 มิติได้แก่
- เพิ่มความเปราะบางต่อเสถียรภาพเศรษฐกิจการเงิน (Macro-financial vulnerabilities): แม้ดอกเบี้ยต่ำจะพยุงเศรษฐกิจในระยะสั้น แต่เอื้อต่อการก่อหนี้เกินตัวและการถือครองสินทรัพย์เสี่ยงมากกว่าที่ควร โดยเฉพาะ หากประเมินความเสี่ยงต่ำเกินไป (Underpricing of Risks) จนลดความระมัดระวัง ทำให้สะสมความเปราะบาง ซึ่งจะเพิ่มความรุนแรงผลกระทบของ shock และส่งผลให้เศรษฐกิจใช้เวลานานในการฟื้นตัว
- เพิ่มความเสี่ยงด้านเสถียรภาพต่างประเทศ (External vulnerabilities): ในบริบทที่ธนาคารกลางหลักมีทิศทางดำเนินนโยบาย การเงินตึงตัวต่อเนื่อง อัตราดอกเบี้ยที่ต่ำเป็นระยะเวลานานอาจสะสมความเสี่ยงเพิ่มเติมต่อเสถียรภาพ ระบบการเงิน ส่งผลต่อการเคลื่อนย้ายเงินทุนระหว่างประเทศ ทิศทางและความผันผวนของอัตราแลกเปลี่ยน โดยเฉพาะหากมีเหตุการณ์ที่ทำให้นักลงทุนสูญเสียความเชื่อมั่นต่อเสถียรภาพเศรษฐกิจของประเทศ
- จัดสรรทรัพยากรไม่มีประสิทธิภาพ (Resource misallocation): ต้นทุนทางการเงินที่ต่ำเกินไปอาจทำให้กลไกการคัดกรองประสิทธิภาพและความเสี่ยงของธุรกิจทำงานไม่เต็มที่ เช่น เอื้อต่อการเกิด/อยู่รอดของ zombie firms หรือส่งผลให้อัตราผลตอบแทนต่ำที่สุดที่กิจการหรือนักลงทุนคาดหวังปรับลดลง นำไปสู่การลงทุนในโครงการที่ให้ผลตอบแทนและผลิตภาพการผลิตต่ำ

———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://thestandard.co/bot-interest-rate-normalization-potential-growth/&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw3Z3kIwL4YnHl0WuknaVjjb