
นายดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวในงาน Monetary Policy Forum โดยระบุว่า คณะกรรมการนโยบายการเงิน (กนง.) ได้ติดตามสถานการณ์เงินเฟ้ออย่างใกล้ชิด ซึ่งพบว่าอัตราเงินเฟ้อในเดือนต.ค.69 ที่เร่งตัวสูงขึ้นนั้น เป็นผลมาจากปัจจัยด้านอุปทานชั่วคราว และประเมินว่าอัตราเงินเฟ้อทั่วไป (CPI) อาจปรับลดลงต่ำหรือติดลบได้ในบางช่วงของปี 70 แต่เป็นภาวะชั่วคราวเท่านั้น โดยมีสาเหตุมาจากการเทียบกับฐานราคาพลังงานที่สูงมากในปี 69 และทิศทางราคาพลังงานที่เริ่มมีแนวโน้มลดลงในปี 70 ในขณะที่เงินเฟ้อพื้นฐาน (Core CPI) ยังคงทรงตัว
สำหรับศักยภาพการเติบโตของเศรษฐกิจไทย (potential growth) ที่ระดับ 2.7% นั้น เป็นตัวเลขที่ใช้มาหลายปีแล้ว ขณะนี้ทีมงานอยู่ระหว่างการทบทวนใหม่ เนื่องจากโครงสร้างเศรษฐกิจไทย และดัชนีผลผลิตภาคอุตสาหกรรม (MPI) เปลี่ยนแปลงไป
พร้อมมองว่า แม้ในระยะสั้น อัตราดอกเบี้ยนโยบายที่ระดับ 1% ยังมีความเหมาะสมและสอดคล้องกับเศรษฐกิจไทย แต่ในระยะข้างหน้า หากเศรษฐกิจฟื้นตัวได้เข้มแข็งเพียงพอ การปรับอัตราดอกเบี้ยนโยบายเข้าสู่ระดับปกติ (Normalization) จะเกิดขึ้นอย่างค่อยเป็นค่อยไป โดยไม่จำเป็นต้องรอให้เศรษฐกิจโตถึงระดับศักยภาพที่ 2.7% โดยหากมองไปข้างหน้าในระยะ 2 ปีแล้วเห็นสัญญาณการฟื้นตัวที่มั่นคง หรือเห็นการสะสมความเสี่ยงด้านเงินเฟ้อ และเสถียรภาพการเงิน กนง. ก็สามารถพิจารณาปรับขึ้นดอกเบี้ยเชิงรุกได้ล่วงหน้า
กนง.มองว่าอัตราดอกเบี้ยนโยบายที่ระดับ 1% ยังมีความจำเป็น เพื่อช่วยประคับประคองการฟื้นตัวของเศรษฐกิจ ซึ่งในระยะสั้นจะเน้นติดตามเงินเฟ้อ แต่ในระยะยาว ยังมีความเสี่ยงต้องติดตามจากดอกเบี้ยนโยบายที่อยู่ในระดับต่ำเป็นเวลานาน ซึ่งอาจเป็นการสะสมความเสี่ยงต่อระบบเศรษฐกิจ นายดอน กล่าว
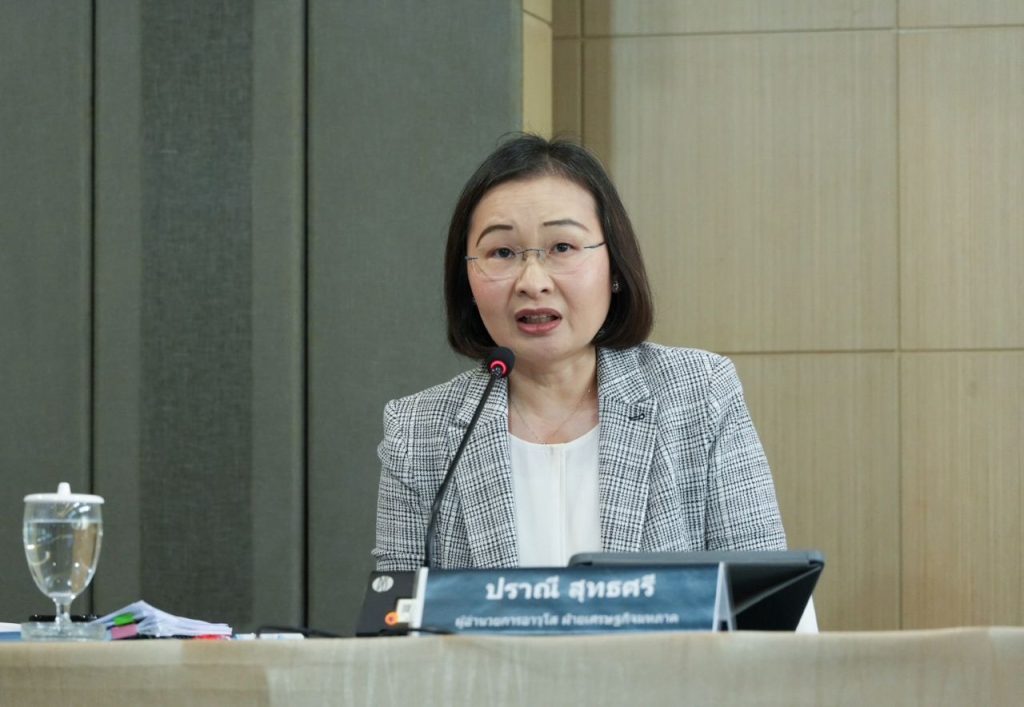
ด้าน นางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค ธปท. กล่าวว่า ในปี 69 เศรษฐกิจไทยมีแนวโน้มขยายตัวที่ 2.4% ส่วนปี 70 คาดว่าจะขยายตัวได้ 2.1% แต่ตัวเลขดังกล่าวนี้ ยังไม่ได้รวมผลของการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ที่มาจากแรงส่งของของสินค้าในกลุ่มเทคโนโลยี และปัญญาประดิษฐ์ (AI) เป็นสำคัญ ซึ่งคิดเป็นสัดส่วนประมาณครึ่งหนึ่งของการเติบโต GDP ของไทย แต่การเติบโตดังกล่าวยังกระจุกตัวอยู่ในกลุ่มธุรกิจที่เกี่ยวข้องกับ AI เช่น อิเล็กทรอนิกส์ขั้นสูง และ Data Center จึงทำให้ภาพรวมเศรษฐกิจไทยมีลักษณะการเติบโตแบบ K-Shaped
ขณะเดียวกัน ธปท.ได้กังวลความเปราะบางในตลาดแรงงาน แม้อัตราการว่างงานรวมจะต่ำเพียง 1% แต่ ธปท. มีความกังวลเนื่องจากพบสัญญาณเปราะบางเชิงโครงสร้าง จากสัดส่วนผู้ว่างงานระยะยาวเกิน 1 ปี มีการปรับตัวสูงขึ้น, จำนวนผู้ขอรับสิทธิว่างงานใหม่ (มาตรา 38) ในระบบประกันสังคม ปรับเพิ่มขึ้นติดต่อกัน 45 เดือน และชั่วโมงการทำงานลดลง เกิดภาวะเสมือนว่างงาน ในกลุ่มอุตสาหกรรมที่มีการแข่งขันสูง เช่น ยานยนต์ สิ่งทอ ก่อสร้าง และอสังหาริมทรัพย์ รวมทั้งการขอใช้สิทธิจ่ายค่าจ้างบางส่วนตาม มาตรา 75 ปรับสูงขึ้น
ด้าน นายสุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธปท. กล่าวว่า อัตราเงินเฟ้อทั่วไป ปรับสูงขึ้นชั่วคราวจากราคาพลังงาน ก่อนที่คาดว่าจะกลับสู่ระดับต่ำในช่วงไตรมาส 2-4 ของปี 70 โดยคาดการณ์เงินเฟ้อทั่วไป จะอยู่ที่ 2.1% ในปี 2569 และ 1.3% ในปี 2570 ขณะที่เงินเฟ้อพื้นฐานทรงตัวที่ 1.2-1.3% ด้านการคาดการณ์เงินเฟ้อระยะปานกลาง 5 ปี อยู่ที่ประมาณ 1.5% ซึ่งยังอยู่ในกรอบเป้าหมายที่ 1-3%
ยืนยันว่า การส่งผ่านราคาพลังงานไปยังเงินเฟ้อพื้นฐาน เป็นไปอย่างค่อยเป็นค่อยไป ไม่ขยายวงกว้าง เนื่องจากกำลังซื้อและอุปสงค์ที่ยังอ่อนแอ ได้จำกัดการปรับขึ้นราคาสินค้า นายสุรัช กล่าว
ส่วนสถานการณ์ค่าเงินบาทนั้น ตั้งแต่ต้นปีจนถึงปัจจุบัน พบว่าอ่อนค่าลงไปประมาณ 6% ตามปัจจัยพื้นฐานจากการนำเข้าพลังงานสูง แต่เสถียรภาพด้านต่างประเทศยังแข็งแกร่ง ดุลบัญชีเดินสะพัดสมดุล ทุนสำรองระหว่างประเทศอยู่ในระดับสูง และสัดส่วนการถือครองพันธบัตรและหุ้นไทยของต่างชาติยังต่ำ ซึ่งจะลดความเสี่ยงภาวะเงินทุนไหลออกรุนแรงได้
นายสุรัช กล่าวว่า ข้อระวังจากการคงอัตราดอกเบี้ยต่ำนาน (Low for Long) แม้อัตราดอกเบี้ยในปัจจุบัน จะผ่อนคลายเพื่อช่วยฟื้นฟูเศรษฐกิจ แต่หากคงดอกเบี้ยต่ำนานเกินไป จะสร้าง 3 ความเสี่ยงหลัก ได้แก่ 1.ความเสี่ยงเสถียรภาพการเงิน กระตุ้นการก่อหนี้เกินตัว ประเมินความเสี่ยงต่ำไปจนเกิดฟองสบู่ในสินทรัพย์เสี่ยง หรือหุ้นกู้คุณภาพต่ำ 2.ความเสี่ยงภาคต่างประเทศ หากเกิดเหตุกระทบ (shock) จากภายนอก ดุลบัญชีเดินสะพัดติดลบ ส่วนต่างดอกเบี้ยจะเร่งให้เงินทุนผันผวน และ 3.ความเสี่ยงการจัดสรรทรัพยากรผิดพลาด เกิดบริษัทที่ไม่ปรับตัว หรือ Zombie Firms เลี้ยงตัวเองด้วยดอกเบี้ยต่ำ โดยไม่เพิ่ม Productivity
อย่างไรก็ดี ความเสี่ยงจากการคงดอกเบี้ยต่ำเป็นเวลานานนั้น ธปท. ไม่ได้กำหนดเงื่อนไขด้านเวลา (Calendar-based) ว่าต้องกี่ปี แต่จะติดตามจากความสุ่มเสี่ยง (State Dependent) เช่น การประเมินความเสี่ยงต่ำเกินไป (Underpricing of risk), การก่อหนี้เกินตัว, การออกหุ้นกู้เสี่ยงสูง, ฟองสบู่ในสินทรัพย์ หรือการแข่งขันปล่อยสินเชื่อที่สุ่มเสี่ยง เป็นต้น
นโยบายการเงิน ทำหน้าที่ผ่อนคลายเต็มที่แล้ว แต่การแก้ปัญหา K-Shaped จำเป็นต้องใช้การผสมผสานนโยบาย ทั้งมาตรการทางการคลังเฉพาะจุด ร่วมกับมาตรการทางการเงินเฉพาะจุด เช่น การปรับโครงสร้างหนี้ กลไกค้ำประกันสินเชื่อ Credit Portal และการนำข้อมูลทางเลือก เช่น ค่าไฟ ค่าน้ำ e-Wallet มาประเมินความสามารถชำระหนี้ของ SME และลูกหนี้รายย่อย นายสุรัช กล่าว
โดย ธปฦ/ กษมาพร กิตติสัมพันธ์
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://www.ryt9.com/s/iq/12855982&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw1xugfFalhQupbArtz1Da4P