
หุ้นแบงก์ถูกกดดันจากน้ำท่วมและ Bond Yield สูง ฉุดราคาหุ้นในรอบ 5 วันร่วงถ้วนหน้า จับตาคุณภาพสินทรัพย์และ Credit Cost หากสถานการณ์น้ำท่วมยืดเยื้อ หุ้นแบงก์ KTB-KBANK-BAY-CREDIT นำร่องแรงขาย
- หุ้นกลุ่มธนาคารเผชิญแรงกดดันจากสถานการณ์น้ำท่วมที่อาจกระทบกิจกรรมทางเศรษฐกิจและเพิ่มความเสี่ยงหนี้เสีย (NPL) ประกอบกับปัจจัยลบจาก Bond Yield ที่อยู่ในระดับสูง
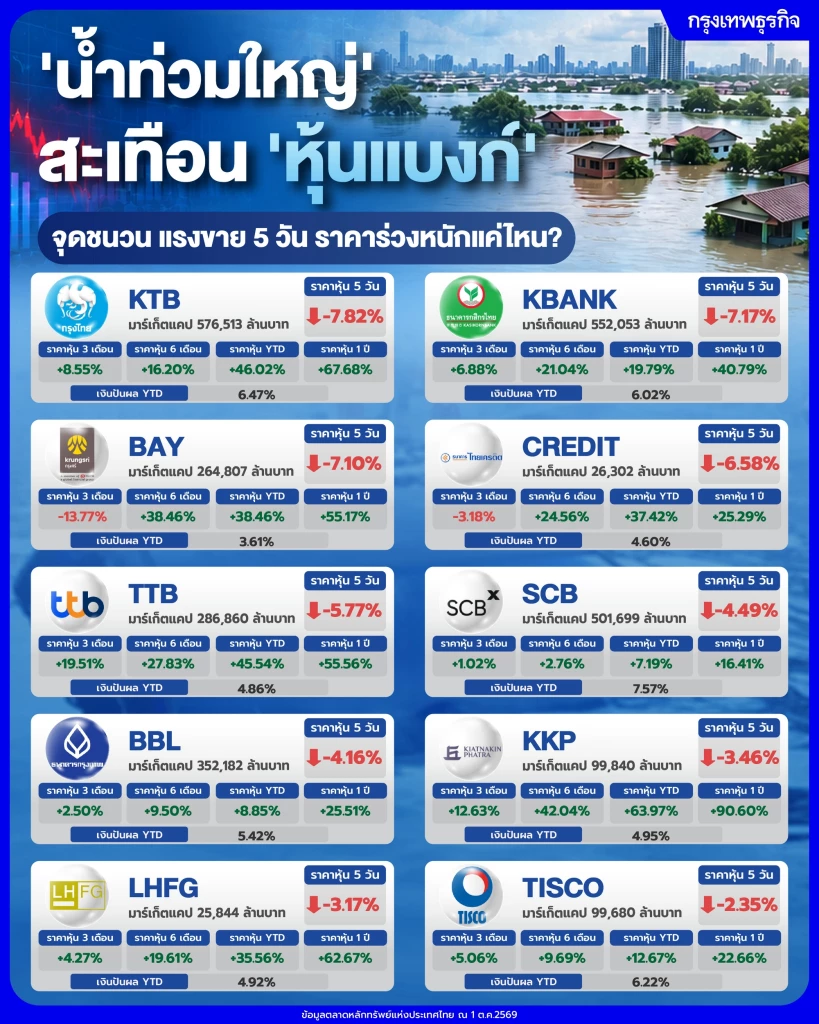
- ธนาคารกรุงไทย (KTB): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -7.82%
- ธนาคารกสิกรไทย (KBANK): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -7.17%
- ธนาคารกรุงศรีอยุธยา (BAY): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -7.10%
- ธนาคารไทยเครดิต (CREDIT): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -6.58%
- ธนาคารทหารไทยธนชาต (TTB): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -5.77%
- บริษัท เอสซีบี เอกซ์ (SCB): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -4.49%
- ธนาคารกรุงเทพ (BBL): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -4.16%
- ธนาคารเกียรตินาคินภัทร (KKP): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -3.46%
- บริษัท แอล เอช ไฟแนนซ์เชียล กรุ๊ป (LHFG): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -3.17%
- บริษัท ทิสโก้ไฟแนนเชียลกรุ๊ป (TISCO): ราคาหุ้นในช่วง 5 วันที่ผ่านมาลดลง -2.35%
หุ้นกลุ่มแบงก์เผชิญแรงกดดันจาก น้ำท่วมที่กระทบกิจกรรมเศรษฐกิจและเสี่ยงเพิ่ม NPL ขณะที่ Bond Yield สูงกดดันบรรยากาศลงทุนและ Fund Flow นักวิเคราะห์มองผลกระทบระยะสั้นยังจำกัด แต่ต้องจับตาคุณภาพสินทรัพย์และ Credit Cost หากน้ำท่วมยืดเยื้อ
ทั้งนี้ “กรุงเทพธุรกิจ” รวบรวมความเคลื่อนไหวของหุ้นกลุ่มแบงก์ในช่วง 5 วันที่ผ่านมา พบว่าได้รับแรงกดดันแตกต่างกันไป ท่ามกลางปัจจัยลบทั้งจากสถานการณ์น้ำท่วมและ Bond Yield ที่อยู่ในระดับสูง
1.) ธนาคารกรุงไทย จำกัด (มหาชน) KTB
- มาร์เก็ตแคป 576,513 ล้านบาท
- ราคาหุ้น 5 วัน -7.82%
- ราคาหุ้น 3 เดือน + 8.55%
- ราคาหุ้น 6 เดือน +16.20%
- ราคาหุ้นตั้งแต่ต้นปี 46.02%
- ราคาหุ้น 1 ปี +67.68%
- เงินปันผลตั้งแต่ต้นปี 6.47%
บล.กรุงศรี คงคำแนะนำซื้อ หุ้น KTB ราคาเป้าหมาย 55 บาท และเป็น Top Pick กลุ่มธนาคารคู่ KBANK มองธนาคารรักษา ROE ราว 10% และ Dividend Yield 6% ต่อปีได้ พร้อมความเสี่ยงคุณภาพสินทรัพย์ต่ำ และได้ประโยชน์จาก Investment Cycle รอบใหม่ โดยคาดกำไรสุทธิไตรมาส 3/2569 ที่ 1.30 หมื่นล้านบาท ลด 11% YoY แต่เพิ่ม 7% QoQ โดย NII ลดลง 9% จาก NIM ลดเหลือ 2.45% ขณะที่ Non-NII เพิ่ม 15% จากค่าธรรมเนียม Wealth Management กำไร FVTPL และเงินปันผล ด้านสินเชื่อรวมเพิ่ม 2.4% QoQ และ NPL Ratio อยู่ที่ 2.92% ทรงตัวจากไตรมาส 2/2569
2.) ธนาคารกสิกรไทย จำกัด (มหาชน) KBANK
- มาร์เก็ตแคป 552,053 ล้านบาท
- ราคาหุ้น 5 วัน -7.17%
- ราคาหุ้น 3 เดือน +6.88%
- ราคาหุ้น 6 เดือน +21.04%
- ราคาหุ้นตั้งแต่ต้นปี +19.79%
- ราคาหุ้น 1 ปี +40.79%
- เงินปันผลตั้งแต่ต้นปี 6.02%
บล.กรุงศรี คงคำแนะนำซื้อ หุ้น KBANK ราคาเป้าหมาย 300 บาท และเป็น Top Pick กลุ่มธนาคารคู่ KTB โดยมองรายได้ค่าธรรมเนียมเติบโตดี หนุนกำไร พร้อมคาด Dividend Yield ราว 6% ต่อปี และมีโอกาสจ่ายปันผลพิเศษจากเงินเหลือโครงการซื้อหุ้นคืน รวมถึงบริหารคุณภาพสินทรัพย์ได้ดี และมีโอกาสรับประโยชน์จาก Investment Cycle รอบใหม่ คาดกำไรสุทธิไตรมาส 3/2569 ที่ 1.27 หมื่นล้านบาท ลด 2% YoY และ 4% QoQ จาก NII ลดลง 7% ตาม NIM ที่ลดเหลือ 2.91% ขณะที่ Non-NII ลดลงจากกำไร FVTPL และ OPEX เพิ่ม 2% จากค่าใช้จ่าย IT ด้านสินเชื่อรวมลด 0.2% QoQ แต่เพิ่ม 3.1% YTD ขณะที่ NPL Ratio อยู่ที่ 3.20% เพิ่มเล็กน้อยจาก 3.18% ในไตรมาส 2/2569
ทั้งนี้ หากกำไร ไตรมาส 3/2569 เป็นไปตามคาด จะคิดเป็น 76% ของประมาณการกำไรทั้งปี โดยคาดกำไรไตรมาส 4/2569 เพิ่มขึ้น YoY จากรายได้ค่าธรรมเนียมกลุ่ม Wealth แต่ลดลง QoQ จากค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้นตามฤดูกาล
3.) ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) BAY
- มาร์เก็ตแคป 264,807 ล้านบาท
- ราคาหุ้น 5 วัน -7.10%
- ราคาหุ้น 3 เดือน -13.77%
- ราคาหุ้น 6 เดือน +38.46%
- ราคาหุ้นตั้งแต่ต้นปี +38.46%
- ราคาหุ้น 1 ปี +55.17%
- เงินปันผลตั้งแต่ต้นปี 3.61%
กิตติมา สัตยพันธ์, IAA, CFA นักวิเคราะห์อาวุโสกลุ่มธุรกิจการเงิน บล.อินโนเวสท์ เอกซ์ คาดสินเชื่อ BAY จะเร่งตัวในช่วงครึ่งปีหลังของปี 2569 จากสินเชื่อธุรกิจขนาดใหญ่ การขยายธุรกิจในอาเซียน และการเข้าซื้อพอร์ตสินเชื่อเช่าซื้อจาก CIMBT มูลค่า 2.9 หมื่นล้านบาทใน 4Q26 โดยคาดสินเชื่อเติบโต 3% ในปี 2569 และ 4% ในปี 2570
อย่างไรก็ตาม NIM มีแนวโน้มลดลงในครึ่งปีหลังของปี 2569 จากการแข่งขันด้านเงินฝากและการเปลี่ยนแปลงโครงสร้างพอร์ต ขณะที่คุณภาพสินทรัพย์สินเชื่อ SME และที่อยู่อาศัยยังต้องติดตาม แม้ NPL Ratio ลดลงเหลือ 3.5% ในไตรมาส 2/2569 ส่วน Credit Cost ครึ่งปีแรกของปี 2569 อยู่ที่ 2.36% สูงกว่าเป้าธนาคาร
ทั้งนี้ คาดกำไรปี 2569 เติบโต 7% จากสินเชื่อและ Non-NII ที่ขยายตัว พร้อมแรงหนุนจากการรวมงบ TIDLOR โดย คงคำแนะนำ NEUTRAL และปรับราคาเป้าหมายเป็น 45 บาท จาก 44 บาท เพื่อสะท้อนการปรับประมาณการเงินปันผลต่อหุ้นเพิ่มขึ้น
4.) ธนาคารไทยเครดิต จำกัด (มหาชน) CREDIT
- มาร์เก็ตแคป 26,302 ล้านบาท
- ราคาหุ้น 5 วัน -6.58%
- ราคาหุ้น 3 เดือน -3.18%
- ราคาหุ้น 6 เดือน +24.56%
- ราคาหุ้นตั้งแต่ต้นปี +37.42%
- ราคาหุ้น 1 ปี +25.29%
- เงินปันผลตั้งแต่ต้นปี 4.60%
บล.กสิกรไทย มองว่า CREDIT มีความโดดเด่นจากมูลค่าหุ้นที่น่าสนใจอย่างมาก ราคาเป้าหมายอยู่ที่ 36 บาท สะท้อน 2569/70 ที่ 10.2/8.9 เท่า แม้ว่า CREDIT จะมีอัตราผลตอบแทนผู้ถือหุ้น (ROE) ใกล้เคียงกับ TISCO แต่ยังซื้อขายด้วยส่วนลดด้านมูลค่าอย่างมีนัยสำคัญ
5.) ธนาคารทหารไทยธนชาต จำกัด (มหาชน) TTB
- มาร์เก็ตแคป 286,860 ล้านบาท
- ราคาหุ้น 5 วัน -5.77%
- ราคาหุ้น 3 เดือน +19.51%
- ราคาหุ้น 6 เดือน +27.83%
- ราคาหุ้นตั้งแต่ต้นปี +45.54%
- ราคาหุ้น 1 ปี +55.56%
- เงินปันผลตั้งแต่ต้นปี 4.86%
ธนภัทร ฉัตรเสถียร ผู้อำนวยการฝ่ายวิเคราะห์หลักทรัพย์ บล.ทรีนีตี้ คาดกำไรสุทธิไตรมาส 3/2569 อยู่ที่ 5,430 ล้านบาท ลดลง 2% QoQ แต่เพิ่มขึ้น 2% YoY โดยรายได้ดอกเบี้ยสุทธิคาดเพิ่มเล็กน้อย จาก NIM ที่ดีขึ้นตามต้นทุนเงินฝากที่ลดลง ขณะที่ Non-NII คาดลดลง 4% QoQ จากกำไรเงินลงทุนและเงินปันผลรับที่ลดลงตามฤดูกาล แม้รายได้ค่าธรรมเนียมจาก Wealth Management ยังเติบโต ด้านคุณภาพสินทรัพย์คาด NPL ทรงตัว ขณะที่ค่าใช้จ่ายสำรองใกล้เคียงไตรมาสก่อน จากการตั้ง Management Overlay รองรับความผันผวนทางเศรษฐกิจ
ทั้งนี้ คงประมาณการกำไรปี 2569 ที่ 21,060 ล้านบาท เพิ่มขึ้น 2% YoY โดยหากกำไรไตรมาส 3/2569 เป็นไปตามคาด จะคิดเป็น 77% ของประมาณการทั้งปี พร้อมให้ราคาเป้าหมายปี 2570 ที่ 2.82 บาท อิง PBV 1 เท่า และคงคำแนะนำ “ถือ” เนื่องจากราคาหุ้นยังสูงกว่าราคาเป้าหมาย แม้คาด Dividend Yield ราว 5% ต่อปีก็ตาม
6.) บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) SCB
- มาร์เก็ตแคป 501,699 ล้านบาท
- ราคาหุ้น 5 วัน -4.49%
- ราคาหุ้น 3 เดือน +1.02%
- ราคาหุ้น 6 เดือน +2.76%
- ราคาหุ้นตั้งแต่ต้นปี +7.19%
- ราคาหุ้น 1 ปี 16.41%
- เงินปันผลตั้งแต่ต้นปี 7.57%
บล.กรุงศรี คาด SCB มีกำไรสุทธิไตรมาส 3/2569 ที่ 1.08 หมื่นล้านบาท ลดลง 10% YoY และ 3% QoQ จาก NII ลดลง 7% ตาม NIM ที่ลดเหลือ 3.05% จาก 3.44% ในไตรมาส 3/2568 ขณะที่ Non-NII ลดลง 3% YoY และ 2% QoQ จากกำไรเงินลงทุน (FVTPL) ที่ลดลง และ OPEX เพิ่มขึ้น 1% QoQ จากค่าใช้จ่าย IT
ส่วนสินเชื่อรวมคาดลดลง 0.1% QoQ แต่เพิ่ม 2.1% YTD จากสินเชื่อ SME และรายย่อยที่ชะลอตัว ขณะที่ NPL Ratio คาดเพิ่มเป็น 3.25% จาก 3.17% ในไตรมาส 2/2569 ตามความไม่แน่นอนของเศรษฐกิจ
อย่างไรก็ตาม หากกำไรเป็นไปตามคาด จะคิดเป็น 76% ของประมาณการทั้งปี โดยคาดกำไรไตรมาส 4/2569 เพิ่ม YoY จากรายได้ Wealth Management แต่ลด QoQ จาก OPEX ที่สูงตามฤดูกาล ทั้งนี้ คงคำแนะนำ NEUTRAL ราคาเป้าหมาย 155 บาท มอง SCB มีจุดเด่นด้านเงินปันผล โดยคาด Dividend Yield ราว 7% ต่อปี และมองทิศทางดอกเบี้ยไม่ปรับลดลงแล้ว
7.) ธนาคารกรุงเทพ จำกัด (มหาชน) BBL
- มาร์เก็ตแคป 352,182 ล้านบาท
- ราคาหุ้น 5 วัน -4.16%
- ราคาหุ้น 3 เดือน +2.50%
- ราคาหุ้น 6 เดือน +9.50%
- ราคาหุ้นตั้งแต่ต้นปี +8.85%
- ราคาหุ้น 1 ปี +25.51%
- เงินปันผลตั้งแต่ต้นปี 5.42%
บล.กรุงศรี คาด BBL มีกำไรสุทธิไตรมาส 3/2569 ที่ 1.03 หมื่นล้านบาท ลดลง 25% YoY แต่เพิ่มขึ้น 8% QoQ โดย NII ลด 8% จาก NIM ลดเหลือ 2.40% ตามทิศทางดอกเบี้ยขาลง ขณะที่ Non-NII ลด 29% จากกำไรเงินลงทุนที่ลดลง ส่วนกำไร QoQ ได้แรงหนุนจาก OPEX ลดลง 6% ตามฤดูกาล สินเชื่อรวมคาดลดลง 1.6% QoQ แต่เพิ่ม 1% YTD จากสินเชื่อธุรกิจ ขณะที่ NPL Ratio เพิ่มเป็น 3.40% จาก 3.30% ในไตรมาส 2/2569 จากลูกหนี้ตกชั้นเพิ่มขึ้น
ทั้งนี้ หากกำไร ไตรมาส 3/2569 เป็นไปตามคาด จะคิดเป็น 75% ของประมาณการทั้งปี โดยคาดกำไรไตรมาส 4/2569 เพิ่ม YoY แต่ลด QoQ ตามทิศทาง OPEX ขณะที่สินเชื่อมีแนวโน้มฟื้นตัว และ NPL Ratio ลดลงจากการปรับโครงสร้างหนี้
อย่างไรก็ตาม ยังคงคำแนะนำ BUY ราคาเป้าหมาย 225 บาท มอง BBL มี Dividend Yield ราว 5% ได้ประโยชน์จาก Investment Cycle รอบใหม่ และดอกเบี้ยขาลงสิ้นสุด ขณะที่หุ้นซื้อขายที่ Forward PBV เพียง 0.6 เท่า
8.) ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) KKP
- มาร์เก็ตแคป 99,840 ล้านบาท
- ราคาหุ้น 5 วัน -3.46%
- ราคาหุ้น 3 เดือน +12.63%
- ราคาหุ้น 6 เดือน +42.04%
- ราคาหุ้นตั้งแต่ต้นปี +63.97%
- ราคาหุ้น 1 ปี + 90.60%
- เงินปันผลตั้งแต่ต้นปี 4.95%
ธนเดช รังษีธนานนท์ ผู้ช่วยกรรมการผู้จัดการ บล.พาย คาด KKP มีกำไรสุทธิไตรมาส 3/2569 ที่ 2 พันล้านบาท เพิ่มขึ้น 19% YoY แต่ลดลง 6% QoQ โดยกำไรเติบโตจาก NIM ที่ขยายตัว รายได้ค่าธรรมเนียมจากธุรกิจ Wealth Management และธุรกิจดิจิทัล รวมถึงขาดทุนรถยึดลดลง ขณะที่กำไร QoQ ถูกกดดันจากค่าใช้จ่ายดำเนินงาน
สินเชื่อรวมคาดเพิ่ม 0.5% QoQ ส่งผลให้ 9 เดือนของปี 2569 โต 3.7% YTD จากสินเชื่อบรรษัทและ Lombard ขณะที่ NIM คาดทรงตัวที่ 4% และ NPL Ratio อยู่ที่ 3.5% พร้อม Coverage Ratio 149.5%
ทั้งนี้ คาดกำไรปี 2569 โต 35% YoY และปี 2570 โต 4.5% โดยมีแรงหนุนจากรายได้ค่าธรรมเนียม ธุรกิจตลาดทุน เงินปันผล และขาดทุนรถยึดที่ลดลง ขณะที่ ROE คาดเพิ่มเป็น 12.1% และ 12.3% ในปี 2569-70 ตามลำดับ พร้อมคาด Dividend Yield ที่ 6.3% และ 6.6% ทั้งนี้ มอง KKP มีโอกาสได้รับประโยชน์จากธุรกิจ Wealth Management และตลาดทุนที่มีแนวโน้มเติบโตต่อเนื่องในช่วครึ่งปีหลังของปี 2569-2570
9.) บริษัท แอล เอช ไฟแนนซ์เชียล กรุ๊ป จำกัด (มหาชน) LHFG
- มาร์เก็ตแคป 25,844 ล้านบาท
- ราคาหุ้น 5 วัน -3.17%
- ราคาหุ้น 3 เดือน +4.27%
- ราคาหุ้น 6 เดือน +19.61%
- ราคาหุ้นตั้งแต่ต้นปี +35.56%
- ราคาหุ้น 1 ปี +62.67%
- เงินปันผลตั้งแต่ต้นปี 4.92%
วรวุฒน์ โตเจริญธนาผล President และหัวหน้ากลุ่มงานการเงินและบัญชี LHFG เปิดเผยว่า ช่วงครึ่งหลังปี 2569 บริษัทเตรียมยกระดับระบบและทยอยเปิดบริการใหม่ เพื่อขยายโอกาสทางธุรกิจและตอบโจทย์ลูกค้าแบบครบวงจร ทั้ง ที่ปรึกษาทางการเงิน Wealth Management และ Global Trading รองรับความต้องการลงทุนในตลาดทุนทั่วโลก
ทั้งนี้ LHFG คาดเศรษฐกิจไทยปี 2569 เติบโต 2% แม้ยังเผชิญความเสี่ยงจากภูมิรัฐศาสตร์และมาตรการภาษีการค้า ขณะที่ผลดำเนินงานครึ่งแรกปี 2569 มีกำไรสุทธิ 1,538.6 ล้านบาท เพิ่มขึ้น 37.3% YoY และสินทรัพย์รวม 425,330 ล้านบาท เพิ่มขึ้น 6.6% จากสิ้นปี 2568
นอกจากนี้ บริษัทเดินหน้าสร้างการเติบโตควบคู่การบริหารความเสี่ยง ผ่านการปล่อยสินเชื่ออย่างรับผิดชอบ พัฒนาผลิตภัณฑ์สนับสนุนเศรษฐกิจสีเขียว และเสริมศักยภาพผู้ประกอบการไทย โดยให้ความสำคัญกับ ESG และการกำกับดูแลกิจการที่ดีอย่างต่อเนื่อง
10.) บริษัท ทิสโก้ไฟแนนเชียลกรุ๊ป จำกัด (มหาชน) TISCO
- มาร์เก็ตแคป 99,680 ล้านบาท
- ราคาหุ้น 5 วัน -2.35%
- ราคาหุ้น 3 เดือน +5.06%
- ราคาหุ้น 6 เดือน +9.69%
- ราคาหุ้นตั้งแต่ต้นปี +12.67%
- ราคาหุ้น 1 ปี +22.66%
- เงินปันผลตั้งแต่ต้นปี 6.22%
ธนเดช รังษีธนานนท์ ผู้ช่วยกรรมการผู้จัดการ บล.พาย คาดกำไรสุทธิไตรมาส 3/2569 ที่ 1,761 ล้านบาท เพิ่มขึ้น 1.8% YoY และทรงตัว QoQ จากรายได้ดอกเบี้ยสุทธิและค่าธรรมเนียมที่เติบโต โดยมูลค่าซื้อขายหลักทรัพย์คาดเพิ่มขึ้น 65-70% YoY ขณะที่ค่าใช้จ่ายดำเนินงานและสำรองหนี้ที่เพิ่มขึ้นกดดันกำไร QoQ
ขณะที่สินเชื่อรวมคาดเพิ่ม 0.6% QoQ หนุนจากสินเชื่อเช่าซื้อรถยนต์-จักรยานยนต์ใหม่และสินเชื่อธุรกิจขนาดใหญ่ ขณะที่สินเชื่อจำนำทะเบียนลดลงจากการคุมคุณภาพสินเชื่อ ด้าน NIM คาดทรงตัว QoQ ที่ราว 5% และ NPL Ratio อยู่ที่ 2.1%
นอกจากนี้ คาดกำไรไตรมาส 4/2569 ใกล้เคียงไตรมาส 3/2569 แต่โต YoY จาก NIM และค่าธรรมเนียมที่ดีขึ้น ส่งผลให้กำไรปี 2569 คาดโต 5% YoY และปี 2570 โต 3% โดยยังต้องติดตามความเสี่ยงจากราคาน้ำมันและเงินเฟ้อ หากความขัดแย้งตะวันออกกลางยืดเยื้อ ซึ่งอาจกดดัน NIM และต้นทุนทางการเงินในระยะถัดไป
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://www.bangkokbiznews.com/finance/stock/1254794&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw33Fmp5fDNVeD7eSlng61Zp