
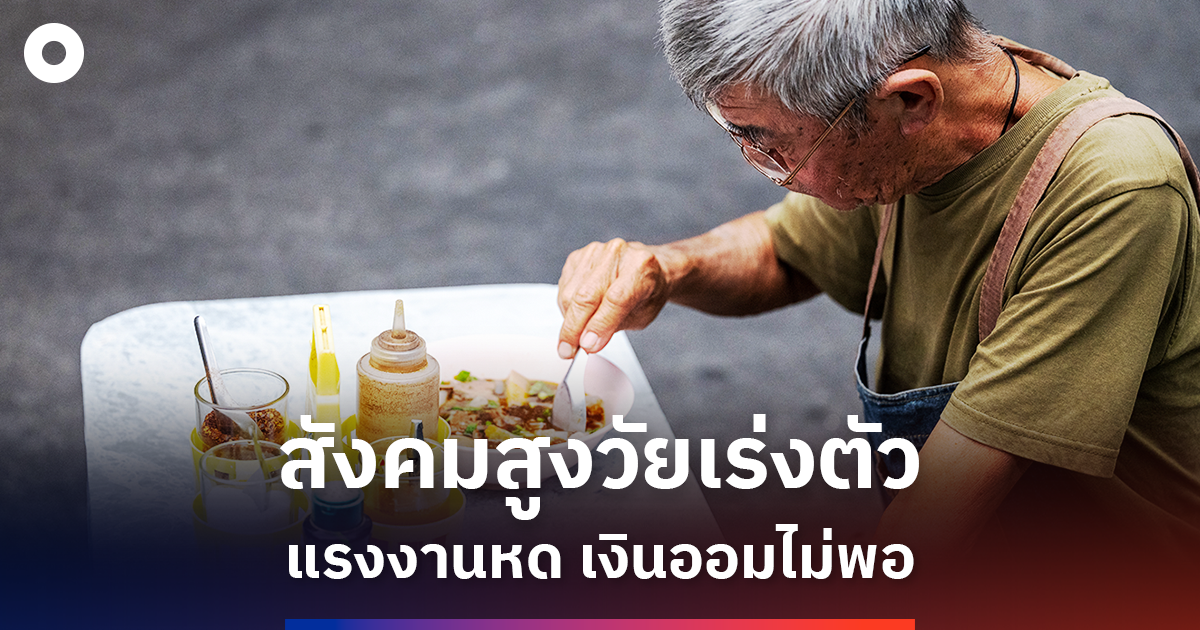
ประเทศไทยกำลังเผชิญความท้าทายทางเศรษฐกิจครั้งสำคัญ เมื่อโครงสร้างประชากรเปลี่ยนแปลงอย่างรวดเร็ว จำนวนผู้สูงอายุเพิ่มขึ้น ขณะที่อัตราการเกิดลดลงต่อเนื่อง ส่งผลให้กำลังแรงงานในอนาคตมีแนวโน้มหดตัว ท่ามกลางคำถามสำคัญว่า ประเทศไทยจะสามารถสร้างความมั่งคั่งและยกระดับรายได้ของประชาชนได้ทันก่อนเข้าสู่สังคมสูงวัยเต็มรูปแบบหรือไม่
ประเด็นดังกล่าวสะท้อนผ่านรายงานของกองทุนประชากรแห่งสหประชาชาติ (UNFPA) ที่เผยแพร่เมื่อเดือนมีนาคม 2569 ระบุว่า ประเทศไทยกำลังเปลี่ยนผ่านเข้าสู่สังคมสูงวัยอย่างสมบูรณ์ โดยประชากรอายุ 60 ปีขึ้นไปมีสัดส่วนมากกว่า 20% ของประชากรทั้งหมด ขณะที่จำนวนเด็กเกิดใหม่ลดลงต่ำกว่า 500,000 คนต่อปี และอัตราเจริญพันธุ์รวมอยู่ที่ประมาณ 1.0 คนต่อผู้หญิงหนึ่งคน สถานการณ์ดังกล่าวกำลังสร้างความท้าทายต่อเศรษฐกิจ ตลาดแรงงาน ระบบสุขภาพ และระบบสวัสดิการของประเทศ
ขณะที่รายงาน Thailand Country Aging Report ของธนาคารโลก ซึ่งเผยแพร่เมื่อวันที่ 14 ตุลาคม 2569 ประเมินว่า ประเทศไทยกำลังเปลี่ยนผ่านสู่สังคมสูงวัยระดับสุดยอด (Super-aged Society) โดยประชากรอายุ 65 ปีขึ้นไปจะมีสัดส่วนเกิน 20% ภายในปี 2576 การเปลี่ยนแปลงดังกล่าวเกิดขึ้นในระยะเวลาค่อนข้างสั้น เมื่อเทียบกับหลายประเทศที่มีระดับรายได้สูงกว่าในช่วงที่เข้าสู่สังคมสูงวัยระดับเดียวกัน
แรงงานลด แต่ภาระเศรษฐกิจเพิ่ม
โจทย์สำคัญของสังคมสูงวัยไม่ได้จำกัดอยู่เพียงการเพิ่มขึ้นของจำนวนผู้สูงอายุ แต่ยังหมายถึงการเปลี่ยนแปลงของโครงสร้างเศรษฐกิจ เมื่อประชากรวัยทำงานมีสัดส่วนลดลง ประเทศอาจเผชิญข้อจำกัดด้านกำลังแรงงาน การผลิต และความสามารถในการแข่งขันในระยะยาว ขณะที่ภาระค่าใช้จ่ายด้านสุขภาพและสวัสดิการสำหรับผู้สูงอายุมีแนวโน้มเพิ่มขึ้น
นอกจากนี้ ยังมีคำถามเกี่ยวกับความเพียงพอของเงินออมเพื่อวัยเกษียณ โดยรายงาน OECD Capital Market Review of Thailand 2025 ระบุว่า แรงงานไทยที่มีส่วนร่วมส่งเงินสมทบเข้าสู่ระบบบำนาญมีเพียงประมาณ 36% ของกำลังแรงงานทั้งหมด ขณะที่กองทุนสำรองเลี้ยงชีพครอบคลุมลูกจ้างภาคเอกชนในระบบเพียงประมาณ 19%
ตัวเลขดังกล่าวสะท้อนช่องว่างในการเตรียมความพร้อมทางการเงินเพื่อวัยเกษียณ โดยเฉพาะแรงงานนอกระบบและผู้ประกอบอาชีพอิสระที่อาจไม่มีระบบออมเงินหลังเกษียณแบบภาคบังคับรองรับอย่างเพียงพอ
เมื่อประชาชนมีอายุยืนยาวขึ้น แต่เงินออมและรายได้หลังเกษียณอาจไม่เพียงพอ ภาระการดูแลผู้สูงอายุจึงมีโอกาสตกอยู่กับครอบครัวและภาครัฐมากขึ้น นำไปสู่ความท้าทายด้านงบประมาณและความยั่งยืนทางการคลังในระยะยาว
เศรษฐกิจฟื้น แต่กำลังซื้อยังเปราะบาง
อีกด้านหนึ่ง ภาพเศรษฐกิจที่เริ่มส่งสัญญาณฟื้นตัวไม่ได้หมายความว่า ประชาชนทุกกลุ่มจะได้รับประโยชน์อย่างทั่วถึง โดยธนาคารแห่งประเทศไทยรายงานภาวะเศรษฐกิจเดือนกันยายนและไตรมาส 3 ปี 2569 ว่า เศรษฐกิจโดยรวมปรับตัวดีขึ้นจากไตรมาสก่อนหน้า โดยมีแรงสนับสนุนจากการส่งออกและการลงทุนภาคเอกชน อย่างไรก็ตาม การบริโภคภาคเอกชนในเดือนกันยายนชะลอลง โดยเฉพาะการใช้จ่ายในหมวดบริการ ซึ่งได้รับแรงกดดันจากค่าครองชีพที่อยู่ในระดับสูง
ขณะเดียวกัน ผลสำรวจ Thailand Consumer Pulse ของ Ipsos ที่เผยแพร่เมื่อวันที่ 2 พฤศจิกายน 2569 พบว่า คนไทย 61% มองว่าสถานการณ์เศรษฐกิจในปัจจุบันอยู่ในระดับแย่ และ 53% รู้สึกไม่มั่นใจในการใช้จ่ายสินค้าราคาสูงมากเท่ากับช่วงก่อนหน้า นอกจากนี้ 58% คาดว่าค่าใช้จ่ายในการซื้ออาหารจะเพิ่มขึ้น สะท้อนความกังวลด้านกำลังซื้อและภาระค่าครองชีพที่ยังคงอยู่
พฤติกรรมดังกล่าวสะท้อนให้เห็นว่าผู้บริโภคให้ความสำคัญกับการใช้จ่ายอย่างระมัดระวังมากขึ้น โดยเฉพาะสินค้าจำเป็นในชีวิตประจำวัน ขณะที่การซื้อสินค้าราคาสูง การท่องเที่ยว และการใช้จ่ายเพื่อความบันเทิงอาจถูกชะลอออกไป
เมื่อพิจารณาร่วมกับปัญหาสังคมสูงวัย จะเห็นว่าเศรษฐกิจไทยกำลังเผชิญแรงกดดันสองด้านพร้อมกัน คือ กำลังแรงงานที่มีแนวโน้มลดลงในระยะยาว และกำลังซื้อของประชาชนที่ยังไม่แข็งแรงเพียงพอในระยะสั้น
โจทย์ใหญ่ของไทย ไม่ใช่แค่ทำให้คนมีอายุยืน แต่ต้องมีเงินใช้ตลอดชีวิต
สิ่งที่ประเทศไทยต้องเร่งรับมือ จึงไม่ใช่เพียงการเพิ่มสวัสดิการสำหรับผู้สูงอายุ แต่ต้องปรับโครงสร้างเศรษฐกิจให้รองรับการเปลี่ยนแปลงของประชากร ทั้งการยกระดับผลิตภาพแรงงาน ส่งเสริมการจ้างงานผู้สูงอายุ เปิดโอกาสให้แรงงานนอกระบบเข้าถึงระบบออมเพื่อวัยเกษียณ และพัฒนาระบบบำนาญให้มีความเพียงพอและยั่งยืน
ขณะเดียวกัน การแก้ปัญหากำลังซื้อยังต้องให้ความสำคัญกับรายได้ครัวเรือน ภาระหนี้ และค่าครองชีพ เพราะหากประชาชนยังต้องใช้รายได้ส่วนใหญ่ไปกับค่าใช้จ่ายจำเป็น ก็ยากทีจะเหลือเงินสำหรับการออม การลงทุน หรือการสร้างความมั่นคงทางการเงินในอนาคต
คำถามเรื่องไทยแก่ก่อนรวยจึงไม่ได้เป็นเพียงประเด็นประชากรศาสตร์ แต่เป็นโจทย์ใหญ่ของการพัฒนาเศรษฐกิจไทย เพราะหากประเทศเข้าสู่สังคมสูงวัยอย่างรวดเร็ว โดยที่ผลิตภาพแรงงาน รายได้ประชาชน และระบบเงินออมยังไม่พร้อม ความท้าทายที่ตามมาอาจไม่ได้อยู่แค่การดูแลผู้สูงอายุ แต่รวมถึงความสามารถของประเทศในการสร้างการเติบโตและรักษาคุณภาพชีวิตของคนทุกช่วงวัยด้วย
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://spacebar.th/business/economic-business-super-aged-society&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw2oG73OSx6pPbzqEHpE5IPj