
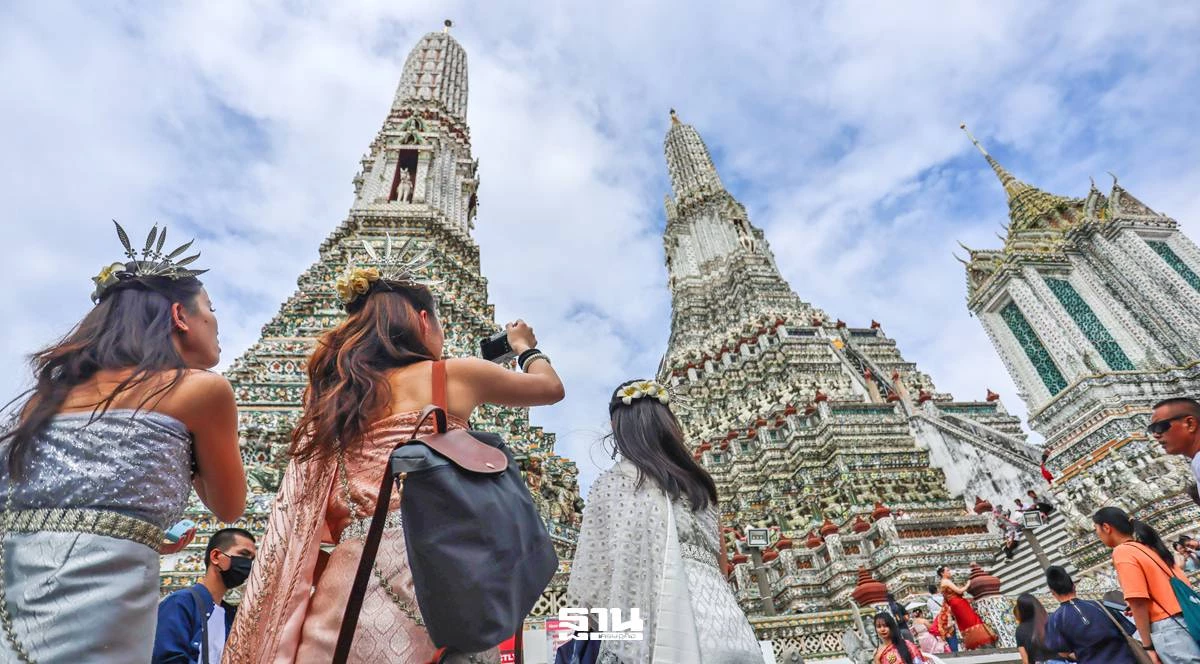
วิกฤตความถดถอยของการท่องเที่ยวเชิงโครงสร้าง ยุคหลังปี 2566 และการเปลี่ยนผ่านครั้งใหญ่ของเศรษฐกิจไทย การที่เศรษฐกิจไทยเติบโตได้เพียง 1.5-2.5% การลดลงของสัดส่วนรายได้ต่อหัว ตอกย้ำว่าเครื่องยนต์การท่องเที่ยวเพียงอย่างเดียว ไม่สามารถแบกรับภาระหนักอึ้งของประเทศที่รายล้อมด้วยปัญหาหนี้ครัวเรือนรุนแรง และภาคการผลิตที่เปราะบางได้อีกต่อไป ไทยจะอยู่รอดอย่างไร “ยุทธศักดิ์ สุภสร” อดีตผู้ว่าการการท่องเที่ยวแห่งประเทศไทย (ททท.) สะท้อนมุมมองในเรื่องนี้
เศรษฐกิจไทยพึ่งแต่ท่องเที่ยวไม่ได้เหมือนอดีต
อดีตผู้ว่าททท. มองว่าตลอดระยะเวลาหลายทศวรรษที่ผ่านมา โครงสร้างเศรษฐกิจไทยพึ่งพาภาคการท่องเที่ยวในฐานะกลไกหลักในการขับเคลื่อนการเติบโตของผลิตภัณฑ์มวลรวมในประเทศ (GDP) อย่างมีนัยสำคัญ แต่ภายหลังการฟื้นตัวจากวิกฤตโควิด และพลวัต ทางเศรษฐกิจของประเทศไทยในช่วงหลังปี 2566 จนถึงปัจจุบัน
เศรษฐกิจไทยกำลังเผชิญกับสิ่งที่นักเศรษฐศาสตร์และนักวิเคราะห์เชิงโครงสร้างเรียกว่า ความถดถอยของการท่องเที่ยวเชิงโครงสร้าง (Structural Tourism Recession) ซึ่งไม่เพียงแต่สะท้อนผ่านจำนวนนักท่องเที่ยวที่หดตัวลง แต่ยังรวมถึงความสามารถในการสร้างมูลค่าเพิ่มทางเศรษฐกิจที่เสื่อมถอยลงอย่างรุนแรง
เมื่ออัตราการขยายตัวของ GDP ในปี 2569 ถูกประเมินไว้เพียง 1.6 – 2.3% ซึ่งต่ำกว่าระดับศักยภาพระยะยาว ที่ 3.0-3.5% อย่างมีนัยสำคัญ ความล้มเหลวในการผลักดันให้เศรษฐกิจเติบโตตามเป้าหมาย ส่วนหนึ่งเป็นผลมาจากการที่เครื่องยนต์หลักอย่างภาคการท่องเที่ยวไม่สามารถส่งผ่านความมั่งคั่งไปยังภาคเศรษฐกิจอื่น ๆ ได้อย่างมีประสิทธิภาพ ในขณะที่ภาคการผลิตซึ่งคิดเป็นสัดส่วน 25% ของ GDP และเป็นแหล่งจ้างงานของประชากรกว่า 6.2 ล้านคน กลับอยู่ในภาวะหดตัวต่อเนื่องเป็นปีที่ 4
สภาวการณ์นี้บ่งชี้ว่า การพึ่งพาภาคบริการและการท่องเที่ยวเพียงอย่างเดียวท่ามกลางบริบทการแข่งขันที่รุนแรงและการเปลี่ยนแปลงทางภูมิรัฐศาสตร์ ไม่เพียงพอที่จะคํ้าจุนเสถียรภาพทางเศรษฐกิจมหภาคของประเทศได้อีกต่อไป กลไกเชิงโครงสร้างที่ทำให้ความสามารถในการสร้างรายได้ของการท่องเที่ยวลดลง มีนัยยะต่อดุลบัญชีเดินสะพัด ปัญหาการกระจายรายได้ และการสูญเสียขีดความสามารถในการของไทยในเวทีโลก
ท่องเที่ยวไทยถดถอย นักท่องเที่ยวหด
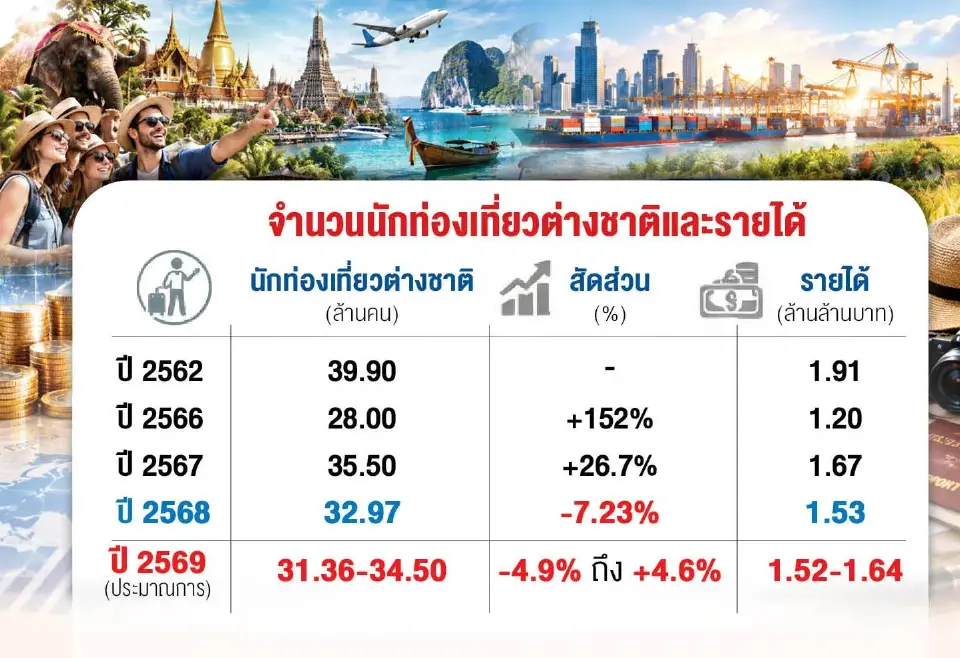
พลวัตของภาคการท่องเที่ยวหลังปี 2566 พบว่ารูปแบบการเติบโตไม่ได้เป็นเส้นตรง(Linear Growth) และไม่สามารถกลับไปสู่จุดสูงสุดที่เคยทำไว้ในปี 2562 (ก่อนเกิดโควิด) ซึ่งเคยมีนักท่องเที่ยวต่างชาติสูงถึง 39.9 ล้านคนได้ ในปี 2566 ไทยมีนักท่องเที่ยวต่างชาติ 28 ล้านคน สร้างรายได้ 2.09 ล้านล้านบาท และในปี 2567 สถานการณ์ดูเหมือนจะฟื้นตัวอย่างแข็งแกร่งด้วยจำนวนนักท่องเที่ยว 35.5 ล้านคน
ทว่าจุดเปลี่ยนสำคัญที่ยืนยันถึงสภาวะ Tourism Recession เริ่มปรากฏขึ้นอย่างชัดเจนในปี 2568 เมื่อจำนวนนักท่องเที่ยวต่างชาติหดตัวลง 7.23% เหลือเพียง 32.97 ล้านคน ส่งผลให้รายได้จากนักท่องเที่ยวต่างชาติลดลง 4.71% เหลือ 1.53 ล้านล้านบาท
ในปี 2569 แม้การท่องเที่ยวแห่งประเทศไทย (ททท.) จะยืนหยัดเป้าหมายเชิงนโยบายที่จะดึงดูดนักท่องเที่ยวต่างชาติ 34.9 ล้านคน และตั้งเป้าหมายรายได้รวมจากการท่องเที่ยวไว้ที่ 2.79 ล้านล้านบาท แต่ในมุมมองของนักวิเคราะห์เศรษฐกิจมหภาค ตัวเลขดังกล่าวมีความเป็นไปได้ยาก
ศูนย์วิจัยกสิกรไทยประเมินว่านักท่องเที่ยวต่างชาติในปี 2569 อาจอยู่ที่ระดับ 31.36 ล้านคน หดตัว 4.9% จากปีก่อนหน้า และคาดว่ารายได้จะอยู่ที่ 1.54 ล้านล้านบาท การหดตัวนี้สะท้อนให้เห็นถึงข้อจำกัดเชิงโครงสร้างของอุตสาหกรรมที่ไม่สามารถรักษาอัตราการเติบโตไว้ได้เมื่อเผชิญกับปัจจัยกดดันภายนอก
ปัจจัยที่ฉุดรั้งการเติบโตที่สำคัญที่สุด คือ การหายไปของนักท่องเที่ยวจีนซึ่งเคยเป็นตลาดหลักที่มีสัดส่วนสูงสุดของไทย ในอดีตไทยเคยรับนักท่องเที่ยวจีนกว่า 11 ล้านคน แต่ในช่วงปี 2568-2569 ประเมินว่าจะลดลงเหลือเพียง 4.5 ถึง 5.5 ล้านคนเท่านั้น เนื่องจากการเปลี่ยนแปลงเชิงนโยบายภายในของจีนที่เน้นท่องเที่ยวในประเทศ และความเชื่อมั่นด้านความปลอดภัยของไทยที่ลดลง กลุ่มทัวร์จีนฟื้นตัวกลับมาได้เพียง 45% ขณะที่การเพิ่มขึ้นของค่าใช้จ่ายต่อหัวเป็น 52,833 บาทในครึ่งแรกของปี 2569 ยังไม่เพียงพอที่จะชดเชยรายได้ที่หายไปจากการสูญเสียของตลาดเอเชียตะวันออกได้
สภาพัฒน์ ระบุว่า ค่าใช้จ่ายต่อหัวของนักท่องเที่ยวต่างชาติในช่วงครึ่งแรกของปี 2569 อยู่ที่ระดับ 52,833 บาทต่อคนต่อทริป แม้ว่านักท่องเที่ยวจากตลาดระยะไกล เช่น ตะวันออกกลาง จะมีค่าใช้จ่ายต่อหัวสูงถึง 80,137 บาทต่อทริป และตลาดยุโรปอยู่ที่ 55,000 -62,000 บาทต่อทริป แต่ปริมาณของนักท่องเที่ยวกลุ่มนี้มีขนาดเล็กเกินกว่าที่จะชดเชยช่องว่างที่เกิดจากการหายไปของตลาดเอเชียตะวันออก นักท่องเที่ยวโดยรวมรัดเข็มขัดและระมัดระวังการใช้จ่ายมากขึ้น โดยปรับลดการใช้จ่ายในหมวดของฝากและสินค้าฟุ่มเฟือยลงอย่างมีนัยสำคัญ ส่งผลให้ยุทธศาสตร์ที่มุ่งเน้นคุณภาพเหนือปริมาณ (Value over Volume) ยังไม่สามารถแปรเปลี่ยนเป็นมูลค่าทางเศรษฐกิจที่มากพอจะชดเชยปริมาณที่หายไปได้
เงินรั่วไหล-ขาดดุลบริการเรื้อรัง
อีกปัญหาที่สำคัญ คือ การรั่วไหลทางการท่องเที่ยว (Tourism Leakage) โดยงานวิจัยที่วิเคราะห์ปัจจัยการผลิตและผลผลิตด้านการท่องเที่ยว ประเมินว่า มีส่วนรั่วไหลทางการท่องเที่ยวสูงถึง 28.37% ทุก ๆ 100 บาทที่นักท่องเที่ยวใช้จ่ายในไทย จะมีมูลค่าเกือบ 30 บาท ที่รั่วไหลออกนอกประเทศผ่านช่องทางต่างๆ เช่น การนำเข้าวัตถุดิบและสินค้าทุนสำหรับธุรกิจโรงแรม การส่งกลับกำไรของธุรกิจข้ามชาติ และโดยเฉพาะอย่างยิ่ง การสูญเสียรายได้ให้แก่แพลตฟอร์มผู้ให้บริการจองที่พักและบริการจาก OTA ต่างชาติ
ปัญหาการรั่วไหลนี้สะท้อนในดุลบัญชีเดินสะพัด ข้อมูลจากธนาคารแห่งประเทศไทยและสถาบันวิจัยทางเศรษฐกิจ พบว่า ไทยประสบปัญหาขาดดุลบริการอย่างต่อเนื่องมาถึง 6 ปีติดต่อกัน ในช่วงไตรมาสที่ 2 ของปี 2569 สถานการณ์ยิ่งทวีความรุนแรงขึ้นเมื่อดุลบัญชีเดินสะพัดขาดดุลถึง 1.77 หมื่นล้านดอลลาร์สหรัฐ ซึ่งเป็นผลมาจากการรับรู้รายรับภาคการท่องเที่ยวที่ชะลอตัวลง
การส่งกลับกำไรของนักลงทุนต่างชาติจากกระแสการลงทุนในเทคโนโลยี AI ค่าระวางเรือ พุ่งสูงขึ้นถึง 31.2% จากความขัดแย้งในตะวันออกกลางและวิกฤตทะเลแดง การพึ่งพาการนำเข้าพลังงานสูง คิดเป็น 5.3% ของ GDP การหดตัวของภาคอุตสาหกรรมการผลิตและแรงกดดันมหาศาลจากนโยบายการค้าของสหรัฐฯ
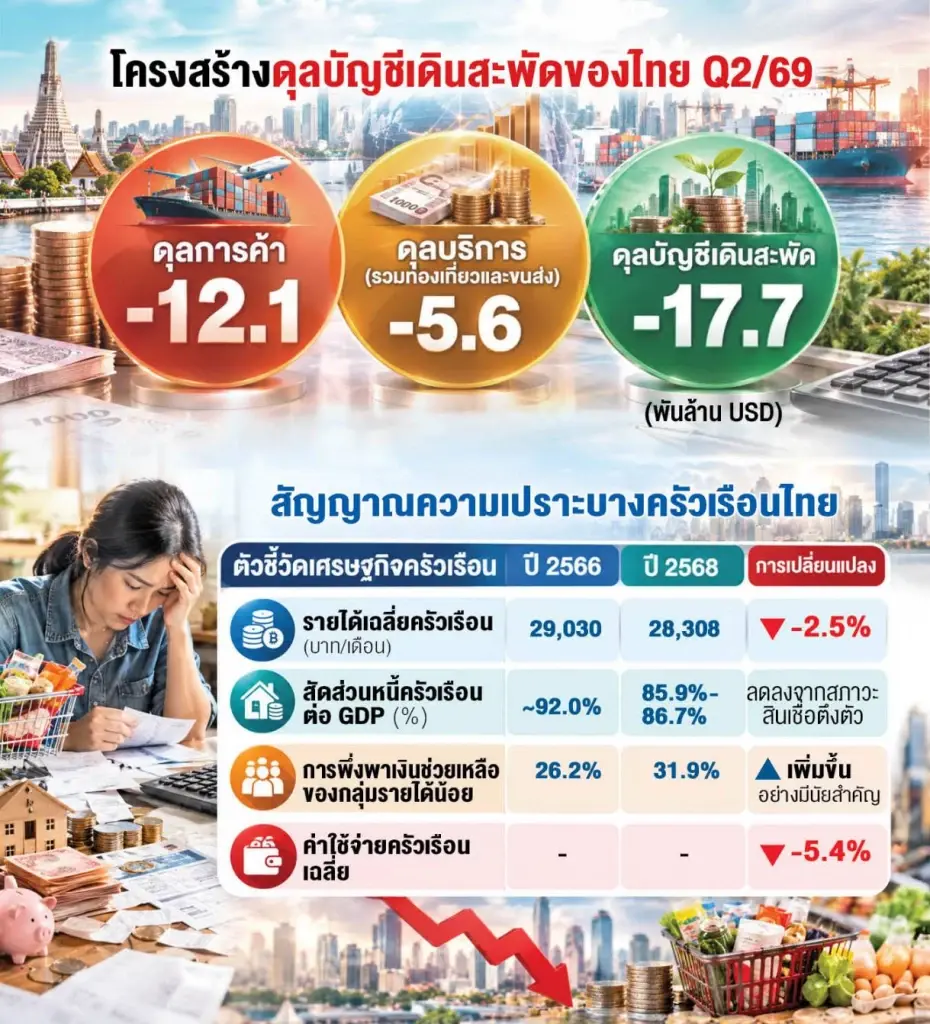
รวมถึงหนี้ครัวเรือนของไทยในปี 2569 แม้จะปรับตัวลดลงเชิงสัดส่วนมาอยู่ที่ระดับ 85.9- 86.7% ของ GDP คิดเป็นเม็ดเงินราว 16.44 ล้านล้านบาท แต่ตัวเลขที่ลดลงไม่ได้สะท้อนถึงฐานะทางการเงินที่ดีขึ้น ในทางตรงกันข้าม เป็นเพราะสถาบันการเงินคุมเข้มการปล่อยสินเชื่อ ประชาชนไม่สามารถเข้าถึงสินเชื่อใหม่ได้กู้ และถูกปฏิเสธสินเชื่อ
กับดักหนี้ครัวเรือนกระทบไทยเที่ยวไทย
รายได้เฉลี่ยครัวเรือนลดลง 2.5% เหลือเพียง 28,308 บาท ขณะที่ประชากรกลุ่มรายได้น้อยต้องพึ่งพาเงินช่วยเหลือรัฐสูงถึง 31.9% รายได้ที่ลดลงและภาระหนี้ที่สูงยังส่งผลให้แคมเปญกระตุ้นการท่องเที่ยวภายในประเทศ เช่น โครงการเมืองรอง 55 จังหวัด ไม่บรรลุผลในแง่ของเม็ดเงิน แม้จะคาดการณ์ว่าจำนวนทริปคนไทยเที่ยวไทยจะอยู่ที่ประมาณ 277.1- 282.6 ล้านทริป แต่นักท่องเที่ยวส่วนใหญ่ปรับพฤติกรรมเป็นการท่องเที่ยวแบบประหยัดลดจำนวนวันพักค้างคืน หรือหลีกเลี่ยงการใช้บริการโรงแรมระดับมาตรฐาน หันไปพึ่งพาการเดินทางระยะสั้น
เมื่อกำลังซื้อในประเทศหายไป ธุรกิจโรงแรม SMEs จึงเผชิญภาวะล้นตลาด(Oversupply)โดยเฉพาะธุรกิจที่อยู่นอกพื้นที่เมืองท่องเที่ยวหลักอย่าง กรุงเทพฯ ภูเก็ต และชลบุรี แม้อัตราการเข้าพักเฉลี่ยทั่วประเทศทรงตัวอยู่ที่ 71-72% แต่ราคาห้องพักเฉลี่ยต่อคืน (ADR) กลับหดตัว นำไปสู่ปัญหาหนี้เสีย (NPL) ในภาคธุรกิจโรงแรมที่มีแนวโน้มเร่งตัวขึ้น
Tourism War ไทยเสียส่วนแบ่งตลาด
วิกฤตความถดถอยของการท่องเที่ยวไทย ยังเกิดจากความพ่ายแพ้ในสงครามแย่งชิงนักท่องเที่ยว ในภูมิภาคเอเชียแปซิฟิก ที่คู่แข่งสามารถปรับตัวและมีข้อเสนอที่คุ้มค่ากว่า “เวียดนาม” ใช้กลยุทธ์ Cost Advantage โดยมีราคาสินค้าและบริการถูกกว่าไทย 25% พร้อมนโยบาย Visa Exemption 45 วัน ส่งผลให้ปี 2568 ดึงนักท่องเที่ยวได้ถึง 21.2 ล้านคน (สูงกว่าก่อนโควิด 17.8%)โดยเฉพาะนักท่องเที่ยวจีนเปลี่ยนไปเที่ยวเวียดนามสูงถึง 5.3 ล้านคนในปีเดียว แม้เวียดนามจะยังติดกับดักปริมาณ (Quantity Trap)ที่รายได้ขยายตัวตามปริมาณหัว มากกว่ามูลค่าต่อทริป แต่ในแง่ของการแย่งชิงส่วนแบ่งการตลาด ถือว่าเวียดนามทำสำเร็จอย่างงดงาม
“ญี่ปุ่น” มีข้อได้เปรียบจากความอ่อนค่าของเงินเยน ในปี 2567 ญี่ปุ่นสามารถต้อนรับนักท่องเที่ยวต่างชาติได้สูงถึง 36.87 ล้านคน แซงหน้าประเทศไทยไปได้อย่างสมบูรณ์แบบ และคนไทยเองก็ไปเที่ยวและใช้จ่ายในญี่ปุ่นเพิ่มขึ้น ส่งผลให้ดุลการท่องเที่ยวสุทธิของไทยถูกบีบอัดทั้งสองด้าน
โฟกัสอุตสาหกรรมผลิตสีเขียวขั้นสูง
ความอยู่รอดของเศรษฐกิจไทยในทศวรรษข้างหน้า จึงไม่ได้ขึ้นอยู่กับการทำแคมเปญดึงดูดนักท่องเที่ยวจำนวนมหาศาลเพื่อแข่งกับเวียดนามหรือญี่ปุ่น แต่ขึ้นอยู่กับการกล้าเผชิญหน้ากับความจริงเชิงโครงสร้าง การยกระดับขีดความสามารถในการแข่งขันของภาคการผลิตขั้นสูง และการสร้างสมดุลทางเศรษฐกิจที่กระจายตัวอย่างทั่วถึง
การดำเนินนโยบายที่บูรณาการระหว่างอุตสาหกรรมการผลิต การลงทุนที่เป็นมิตรต่อสิ่งแวดล้อมและภาคบริการที่มีมูลค่าเพิ่มสูง จะเป็นหนทางเดียวที่ช่วยให้เศรษฐกิจไทยฟื้นคืนชีพจากวงจรความซบเซา และก้าวเดินต่อไปได้อย่างแข็งแกร่งและยั่งยืนในโลกที่เต็มไปด้วยความผันผวน
ธนาคารโลก (World Bank) แนะถึงเส้นทางออกที่สำคัญผ่านรายงาน Thailand Economic Monitor ว่าไทยต้องเร่งปรับทิศทางนโยบายเพื่อหลุดพ้นจากข้อจำกัดเหล่านี้ โดยเฉพาะการมุ่งสู่อุตสาหกรรมการผลิตสีเขียวขั้นสูง (Advanced Green Manufacturing)
ปัจจุบัน ภาคการผลิตที่เกี่ยวข้องกับเทคโนโลยีสีเขียวมีสัดส่วนเกือบ 10% ของการส่งออกรวม และมีศักยภาพในการสร้างมูลค่าเพิ่มในระดับสูงกว่าการผลิตแบบดั้งเดิม ดัชนีศักยภาพความซับซ้อนทางเศรษฐกิจสีเขียว(Green Complexity Potential) ของไทยอยู่ที่ 1.4 ซึ่งสูงกว่าความซับซ้อนที่เป็นอยู่จริงในปัจจุบันที่ 0.7
สะท้อนว่าไทยยังมีช่องว่างมหาศาลในการดึงดูดการลงทุนโดยตรงจากต่างประเทศ (FDI) ในอุตสาหกรรมแบตเตอรี่ โครงสร้างพื้นฐานดิจิทัล ยานยนต์ไฟฟ้า (EV) และปัญญาประดิษฐ์ (AI) ในช่วง 9 เดือนแรกของปี 2568 ตัวเลขขอรับการส่งเสริมการลงทุนในกลุ่มนี้เพิ่มขึ้นเกือบเท่าตัว เป็นความหวังใหม่ในการยกระดับผลิตภาพของประเทศ
ขณะเดียวกัน ในส่วนของอุตสาหกรรมท่องเที่ยวเอง จะต้องเร่งบูรณาการเข้ากับแนวคิดเศรษฐกิจสีเขียวเพื่อความยั่งยืน นโยบายรัฐควรสนับสนุนให้ผู้ประกอบการในห่วงโซ่อุปทานการท่องเที่ยวใช้วัตถุดิบ เทคโนโลยี และผลิตภัณฑ์ที่ผลิตภายในประเทศ เพื่อลดอัตราส่วนรั่วไหลทางการท่องเที่ยว (Tourism Leakage)
รวมถึงพัฒนาแพลตฟอร์มการท่องเที่ยวและบริการดิจิทัลระดับชาติ เพื่อดึงดูดเม็ดเงินให้หมุนเวียนอยู่ ภายในระบบเศรษฐกิจไทย แทนการสูญเสียรายได้ให้แก่ OTA ข้ามชาติ การเปลี่ยนแปลงนี้จะช่วยรักษาเสถียรภาพ ของดุลบัญชีเดินสะพัด และทำให้เงินตราต่างประเทศถูกส่งผ่านไปยังแรงงานและภาคการเกษตรอย่างมี ประสิทธิภาพ
ทั้งหมดจึงเป็นความอยู่รอดของเศรษฐกิจไทยในทศวรรษข้างหน้า
———————————-
News Source : https://www.google.com/url?rct=j&sa=t&url=https://www.thansettakij.com/business/tourism/671647&ct=ga&cd=CAIyHGY3N2RkMGYwMjUwYTJhNjg6Y29tOnRoOlRIOlI&usg=AOvVaw2gIDxErWn5bINV4P0BW8VK